Artigo
Pix parcelado: como funciona e se a loja deve aceitar
Como funciona o Pix parcelado, quem paga os juros, por que a loja recebe à vista e sem risco, e a diferença para cartão, boleto e crediário.
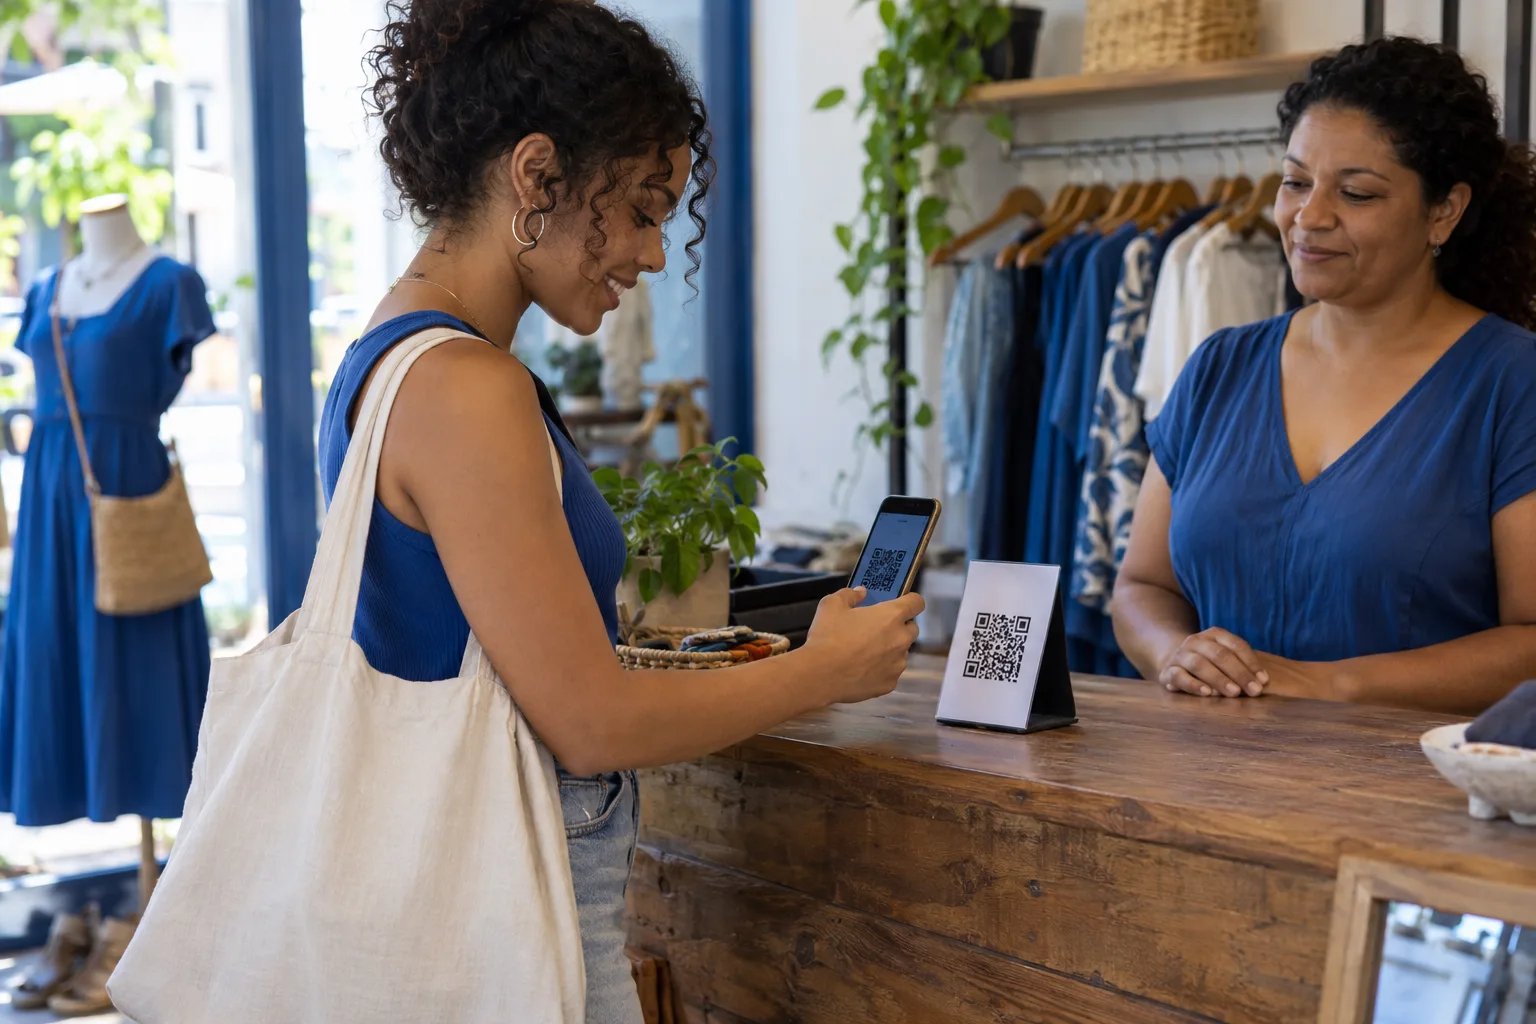
O pix parcelado como funciona, na prática: o cliente paga a loja com Pix e, no app do banco dele, transforma esse pagamento em um empréstimo dividido em parcelas, com juros. A loja recebe o valor inteiro na hora, como em qualquer Pix, e não assume risco de calote. Quem cobra as parcelas é o banco do cliente. O Banco Central desistiu, em dezembro de 2025, de criar regras próprias para o produto e vetou o uso do nome "Pix Parcelado" pelas instituições, que seguem oferecendo a modalidade com nomes como "Pix no crédito" ou "parcele no Pix".
Para o dono de loja, a pergunta que importa é outra: vale divulgar essa opção no balcão, no WhatsApp e no site? Na maioria dos casos, sim, e sem custo. Abaixo está o que muda no seu caixa, a diferença para o cartão parcelado e para o crediário, e o cuidado para não confundir o Pix parcelado do banco do cliente com o parcelamento oferecido por intermediadores de pagamento, que pode ter taxa para a loja.
Como o Pix parcelado funciona, passo a passo
- A loja cobra por Pix normal. QR Code no balcão, chave Pix, Pix copia e cola no WhatsApp ou link de pagamento. Nada muda na cobrança.
- O cliente escolhe parcelar no app do banco dele. Ao confirmar o pagamento, o banco oferece dividir o valor em parcelas. A aprovação depende da análise de crédito que o banco faz do cliente.
- O banco envia o Pix integral para a loja. O dinheiro cai na conta da empresa em segundos, pelo valor cheio da venda.
- O cliente paga as parcelas ao banco. Normalmente na fatura do cartão ou em débito na conta, com juros definidos pelo banco.
Em reportagem de 04/12/2025, a Agência Brasil informou que o Banco Central abandonou a regulamentação específica durante reunião do Fórum Pix, depois de adiar o lançamento das regras desde setembro daquele ano. A mesma reportagem cita juros em torno de 5% ao mês nas ofertas dos bancos. Esses juros são do cliente com o banco dele. A loja não participa do contrato de crédito.
A loja precisa fazer alguma coisa para aceitar?
Não. Se você já recebe Pix, já recebe Pix parcelado. Não existe adesão, contrato ou maquininha nova. O que muda é a comunicação: muitos clientes ainda não sabem que o banco deles oferece a opção, e uma frase na vitrine ou no orçamento pode fechar a venda de um item de valor mais alto.
Exemplos de frases que você pode usar sem prometer o que não depende de você:
- "Aceitamos Pix. Se o seu banco oferecer parcelamento do Pix, você pode dividir pelo app dele."
- "Pagamento por Pix com desconto à vista. O parcelamento, se houver, é feito com o seu banco."
Evite escrever "Pix parcelado sem juros". Os juros e o número de parcelas são decididos pelo banco do cliente, não pela loja. Prometer condição que você não controla pode virar reclamação no Procon por oferta enganosa.
Pix parcelado do banco x parcelamento de intermediador
Aqui mora a confusão mais comum. Quando alguém pesquisa "pix parcelado mercado pago" ou "lojas que aceitam pix parcelado", pode estar falando de dois produtos diferentes:
| Ponto | Pix parcelado do banco do cliente | Parcelamento oferecido pelo intermediador da loja |
|---|---|---|
| Quem oferece o crédito | O banco ou a fintech do cliente | A plataforma de pagamento que a loja usa (link, checkout) |
| Contrato da loja | Nenhum, é um Pix comum | Contrato com a plataforma, com regras próprias |
| Taxa para a loja | A mesma do Pix que você já recebe | Pode ter taxa por transação ou prazo de repasse; confira no contrato |
| Quando a loja recebe | Na hora, valor integral | Depende do contrato da plataforma |
| Risco de inadimplência | Do banco do cliente | Normalmente da plataforma; confira no contrato |
Antes de ativar qualquer opção de "parcelar no Pix" no seu checkout, leia a tabela de tarifas da plataforma. Se houver custo, ele entra na conta de margem do mesmo jeito que a taxa da maquininha.
Comparativo: Pix parcelado, cartão parcelado, boleto e crediário
O Pix parcelado não substitui o cartão de crédito, mas muda a conta para a loja quando o cliente tem as duas opções. Veja como cada forma de venda a prazo pesa no seu caixa:
| Forma | Quando o dinheiro entra | Custo típico para a loja | Risco de calote |
|---|---|---|---|
| Pix parcelado (banco do cliente) | Na hora, integral | Tarifa de Pix do seu banco, se houver | Nenhum para a loja |
| Cartão de crédito parcelado | Parcela a parcela, ou antecipado com desconto | Taxa por transação (MDR) e, se antecipar, custo de antecipação | Baixo, salvo chargeback |
| Boleto parcelado | A cada vencimento pago | Tarifa por boleto emitido ou pago | Da loja |
| Crediário próprio (carnê, promissória) | A cada parcela paga | Custo de cobrança e de capital parado | Integral da loja |
Exemplo: venda de R$ 1.200,00 em 6 vezes
Exemplo da Redação Beevix (2026), com taxa de cartão hipotética, só para comparar o efeito no caixa. Uma loja de eletrônicos vende um notebook usado por R$ 1.200,00. O cliente pode pagar em 6 vezes no cartão ou em 6 vezes pelo Pix parcelado do banco dele.
| Situação | Taxa para a loja | Valor líquido | Quando entra |
|---|---|---|---|
| Cartão 6x, taxa hipotética de 5% | R$ 60,00 | R$ 1.140,00 | 6 repasses de R$ 190,00, um por mês |
| Pix parcelado pelo banco do cliente, Pix sem tarifa | R$ 0,00 | R$ 1.200,00 | No momento da venda |
Conta: R$ 1.200,00 × 5% = R$ 60,00. R$ 1.200,00 − R$ 60,00 = R$ 1.140,00, que dividido por 6 dá R$ 190,00 por mês. No Pix, os R$ 1.200,00 entram de uma vez. Se a loja quisesse receber o cartão de uma vez, pagaria ainda o custo da antecipação, que varia conforme o contrato.
Para fazer essa conta com as taxas do seu contrato, use a calculadora de taxa de maquininha. Se a sua política for dar desconto no Pix, a calculadora de desconto à vista mostra até onde dá para ir sem perder margem.
Posso dar desconto no Pix e cobrar mais no cartão?
Pode. A Lei 13.455/2017 autoriza a diferenciação de preço conforme o prazo ou o instrumento de pagamento e torna nula a cláusula de contrato com credenciadora que proíba essa diferença. O cuidado é de informação: o desconto ou o preço diferente precisa estar claro para o cliente antes da compra, na etiqueta, no site e no orçamento.
Uma estratégia que funciona para loja pequena: preço de vitrine igual ao do cartão parcelado e desconto para Pix. O cliente que quer parcelar e tem a opção no banco paga o preço com desconto e parcela com o banco dele. A loja recebe à vista, sem taxa de cartão.
"Para a loja, o Pix parcelado é um Pix. O que muda é que um cliente que não tinha limite no cartão pode fechar a compra." Equipe Beevix, redação de gestão
Cuidados no balcão e no WhatsApp
- Confira o crédito na conta, não o comprovante. Comprovante em print pode ser falso ou de um Pix agendado. Libere a mercadoria quando o valor aparecer no extrato ou na notificação do seu banco.
- Use cobrança com valor e identificação. Pix com QR Code dinâmico ou link de pagamento evita erro de valor e facilita saber qual venda foi paga.
- Emita a nota pelo valor da venda. O parcelamento é um crédito do cliente com o banco dele. Para a loja, a venda foi à vista, e a forma de pagamento na NFC-e ou na NF-e é Pix.
- Não segure produto à espera de aprovação. Se o banco negar o parcelamento, o cliente pode pagar à vista, no cartão ou desistir. Até o Pix cair, a venda não está fechada.
- Explique que a dívida é com o banco. Se o cliente tiver problema com as parcelas, o atendimento é no banco dele. A loja só responde pelo produto.
Pix que já cai conciliado com a venda
No Beevix você gera cobrança por Pix, boleto ou link de pagamento, registra a venda no PDV e concilia cada recebimento com o extrato.
Ver planos do Beevix →Quando divulgar o Pix parcelado vale a pena
Faz mais sentido em três situações:
- Ticket médio alto e cliente sem limite no cartão. Móveis, eletrônicos, material de construção, peças de moto. O cliente que não passaria no cartão pode ter crédito pré-aprovado no banco.
- Venda pelo WhatsApp ou link. O cliente já está no celular, com o app do banco aberto. A opção aparece na tela de pagamento.
- Loja que quer reduzir a dependência da maquininha. Cada venda que migra do cartão parcelado para Pix tira a taxa de cartão da conta.
Faz menos sentido quando o seu público paga quase tudo em débito ou dinheiro, ou quando o ticket é baixo e o cliente não parcelaria de qualquer forma.
Como registrar e conciliar as vendas por Pix
O Pix parcelado aparece no seu extrato como um Pix comum, com o nome do pagador ou da instituição. Para não perder o controle no fim do dia:
- Registre a forma de pagamento como Pix em cada venda do PDV ou do pedido.
- Gere cobranças com identificador (QR Code dinâmico ou link) para ligar o Pix à venda certa.
- Faça a conciliação bancária diária: cada Pix do extrato precisa ter uma venda correspondente.
- Separe no fluxo de caixa o que entrou à vista do que ainda vai entrar por cartão parcelado.
No Beevix, os meios de pagamento incluem Pix, boleto e link de pagamento, e o financeiro concilia o extrato com contas a receber. Se você também cobra mensalidades, veja o guia de cobrança recorrente com Pix automático. Para conhecer soluções por ramo de atividade, consulte os segmentos.
Fontes oficiais
- Agência Brasil (EBC): Banco Central desiste de regular Pix Parcelado (04/12/2025), consultado em 07/10/2026
- Banco Central do Brasil: página oficial do Pix e Regulamento Pix, consultado em 07/10/2026
- Lei 13.455/2017: diferenciação de preço por prazo ou instrumento de pagamento, Planalto, consultado em 07/10/2026
- Código de Defesa do Consumidor (Lei 8.078/1990), arts. 30, 31 e 37: oferta e informação, Planalto, consultado em 07/10/2026
Perguntas frequentes
A loja paga taxa para o cliente usar o Pix parcelado?
Quando o parcelamento é feito pelo banco do cliente, não. A loja recebe um Pix comum, com o valor integral, e paga só a tarifa de Pix que o banco dela já cobra, se cobrar. Se o parcelamento for oferecido por uma plataforma de pagamento da loja, confira as tarifas no contrato.
O Banco Central regulamentou o Pix parcelado?
Não. Em dezembro de 2025 o Banco Central desistiu de criar regras específicas e vetou o uso do nome "Pix Parcelado" pelas instituições. A modalidade continua oferecida pelos bancos como linha de crédito própria, com nomes como "Pix no crédito".
Se o cliente não pagar as parcelas, a loja perde o dinheiro?
Não. A dívida é do cliente com o banco dele. A loja já recebeu o valor integral no momento da venda e não tem relação com a cobrança das parcelas.
Posso anunciar "Pix parcelado sem juros" na loja?
Não é recomendado. Juros e parcelas são definidos pelo banco do cliente, e a loja não controla essa condição. Prefira dizer que aceita Pix e que o cliente pode parcelar pelo banco dele, se a opção estiver disponível.
Como fica a nota fiscal de uma venda paga com Pix parcelado?
A nota sai pelo valor total da venda, com forma de pagamento Pix, porque para a loja a venda foi à vista. O parcelamento é um contrato de crédito à parte, entre o cliente e o banco.
Próximo passo: deixe o Pix pronto para vender mais
Revise a comunicação no balcão e no WhatsApp, defina se vai dar desconto no Pix e organize a conciliação diária dos recebimentos. Se quiser gerar cobranças Pix ligadas a cada venda e conciliar o extrato no mesmo sistema do PDV e da nota fiscal, veja os planos do Beevix ou fale com um especialista do Beevix.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com planos sem fidelidade.
Ver planos e preços