Artigo
Crédito presumido na compra de produtor rural: IBS e CBS
Quem compra de produtor rural não contribuinte toma crédito presumido de IBS e CBS a partir de 2027 (LC 214, art. 168). Veja cálculo, nota e cClassTrib 410014.
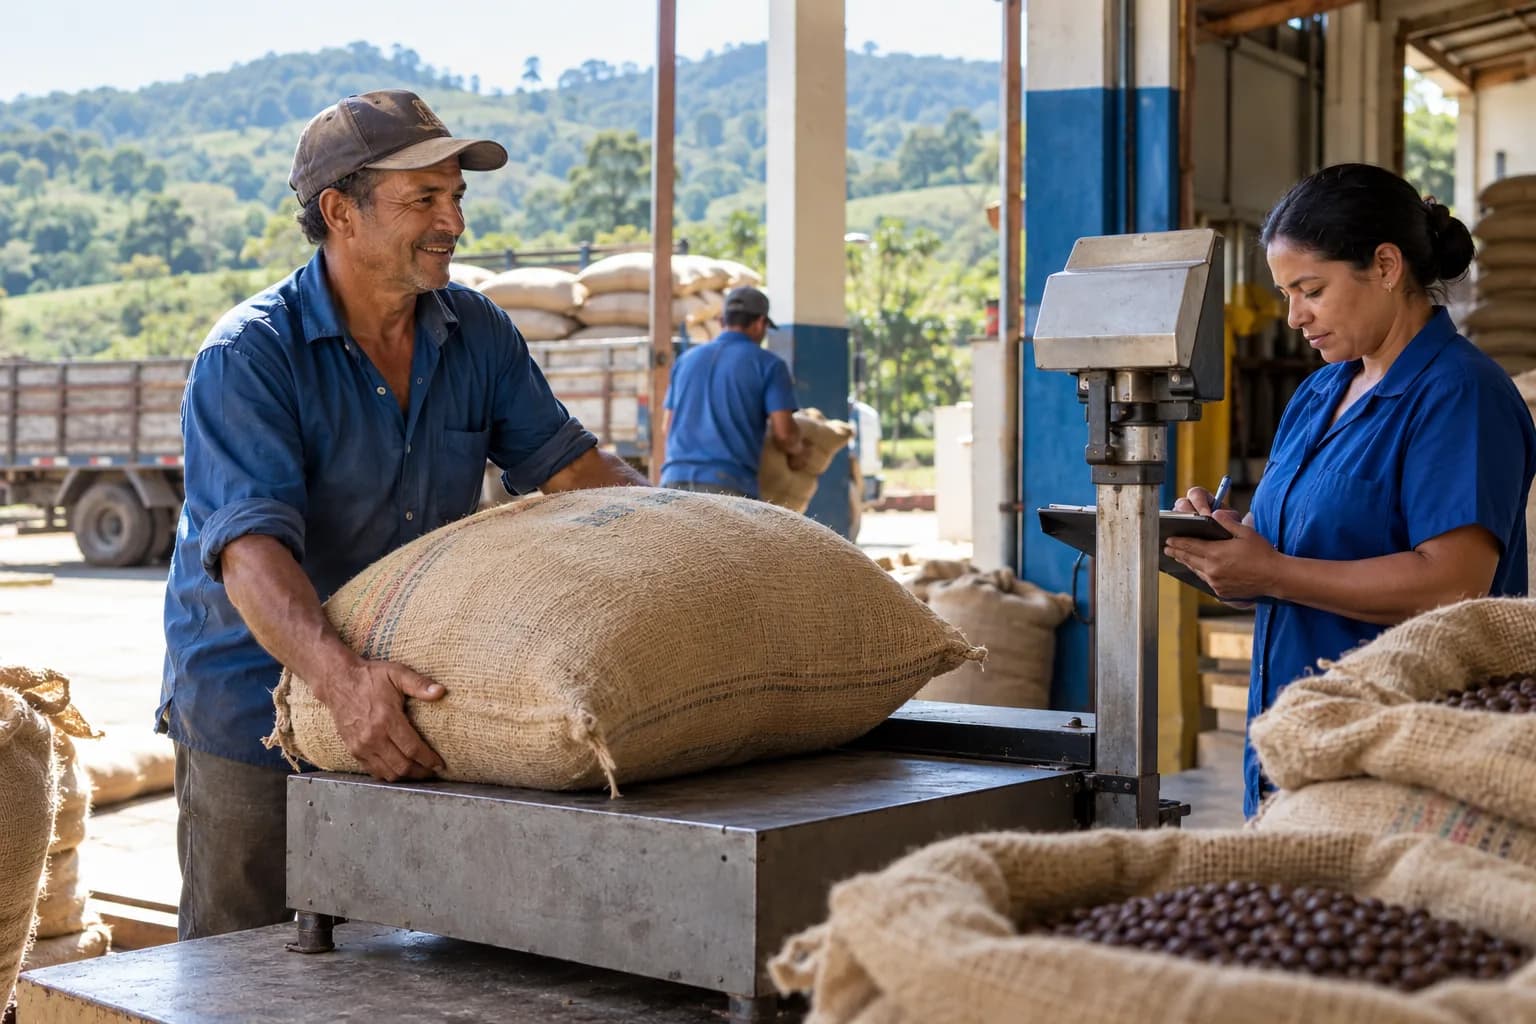
O crédito presumido na compra de produtor rural não contribuinte está no art. 168 da Lei Complementar 214/2025: a empresa do regime regular que compra de produtor rural pessoa física ou jurídica com receita anual abaixo de R$ 3,6 milhões, ou de produtor integrado, pode apropriar crédito presumido de IBS e de CBS, mesmo sem tributo destacado pelo vendedor. O crédito é calculado por um percentual divulgado todo ano, até setembro, por ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS, aplicado sobre o valor líquido da compra. Pelo art. 544, III, na redação da LC 227/2026, a regra produz efeitos a partir de 1º de janeiro de 2027. A nota de compra é emitida pelo adquirente e o crédito depende do pagamento efetivo ao produtor (art. 126, § 5º).
Para cerealistas, laticínios, frigoríficos, torrefações e cooperativas, que compram de milhares de pequenos produtores, essa regra define o custo real da matéria-prima a partir de 2027. Abaixo estão quem é o produtor não contribuinte, como o crédito é calculado, o que a nota precisa trazer e um exemplo com números.
Quem é o produtor rural não contribuinte
| Regra | Dispositivo da LC 214/2025 |
|---|---|
| Produtor rural PF ou PJ com receita inferior a R$ 3.600.000,00 no ano-calendário não é contribuinte do IBS e da CBS | Art. 164, caput |
| Produtor integrado (contrato de integração vertical) também não é contribuinte | Art. 164, caput e § 1º |
| Se passar do limite durante o ano, vira contribuinte a partir do 2º mês seguinte ao excesso; com excesso de até 20%, só no ano seguinte | Art. 164, §§ 2º e 3º |
| Participação em outra empresa agropecuária: soma-se a receita de todas | Art. 164, § 6º |
| O produtor pode optar pelo regime regular a qualquer tempo, com efeito no mês seguinte e irretratável no ano | Art. 165 |
| O limite de R$ 3,6 milhões é atualizado todo ano pelo IPCA | Art. 167 |
Associações e cooperativas de produtores também podem ser não contribuintes quando a receita é inferior ao limite e todos os associados são pessoas físicas abaixo dele (art. 164, § 5º). O comprador precisa saber, para cada fornecedor, se ele é contribuinte ou não, porque isso muda o tipo de crédito.
Contribuinte ou não: o que muda para quem compra
| Vendedor | Documento | Crédito do comprador |
|---|---|---|
| Produtor do regime regular (receita a partir de R$ 3,6 milhões ou optante) | NF-e emitida pelo produtor, com IBS e CBS destacados | Crédito normal do valor destacado (art. 47) |
| Produtor não contribuinte | Nota de entrada emitida pelo adquirente | Crédito presumido pelo percentual anual (art. 168) |
| Produtor optante pelo Simples | NF-e do produtor | Crédito no valor de IBS e CBS pago no Simples (art. 47, § 9º, II) |
O § 9º do art. 168 estende o crédito presumido às cooperativas, em relação aos produtos recebidos de associados não contribuintes que não sejam do Simples, exceto quando o bem vai para beneficiamento e volta ao associado.
Como o crédito presumido é calculado
O § 1º do art. 168 exige que o documento fiscal da aquisição discrimine três valores:
- valor da operação, que é o valor pago ao fornecedor;
- valor do crédito presumido;
- valor líquido para efeitos fiscais, que é a diferença entre os dois anteriores.
O crédito presumido é o percentual do ato conjunto aplicado sobre o valor líquido (§ 3º). Como o valor líquido já desconta o próprio crédito, a conta fica: crédito = valor pago × percentual ÷ (1 + percentual). O percentual sai da proporção entre o IBS e a CBS cobrados nas compras dos produtores não contribuintes e o valor do que eles vendem, pela média de 5 anos (§ 5º), que pode ser menor de 2027 a 2031 por falta de dados (§ 10). A LC 227/2026 permitiu percentuais diferentes por produto, faixa de receita e tipo de produtor (§ 6º).
Exemplo com números
Exemplo da Redação Beevix (2026): em maio de 2027, um cerealista do Lucro Real compra R$ 100.000,00 de milho de um produtor pessoa física com receita anual de R$ 1,2 milhão. O percentual oficial de 2027 ainda precisa ser conferido no ato conjunto; para a conta, usamos 5% como valor ilustrativo, somando IBS e CBS.
| Item | Cálculo | Valor |
|---|---|---|
| Valor da operação (pago ao produtor) | informado na nota | R$ 100.000,00 |
| Crédito presumido (5% ilustrativo) | 100.000,00 × 0,05 ÷ 1,05 | R$ 4.761,90 |
| Valor líquido para efeitos fiscais | 100.000,00 − 4.761,90 | R$ 95.238,10 |
| Conferência pelo § 3º | 95.238,10 × 5% | R$ 4.761,90 |
Na prática, o ato conjunto traz percentuais separados para IBS e para CBS, e cada crédito só abate o tributo correspondente. Pelo § 8º, o crédito presumido do art. 168 pode ser usado para abater IBS e CBS devidos e também pode ser ressarcido. Até a revisão deste texto não localizamos o ato com os percentuais de 2027; confira no Diário Oficial da União antes de parametrizar o sistema.
O que a nota de entrada precisa trazer
Quem compra de produtor não contribuinte costuma emitir a própria nota de entrada, como hoje no ICMS. O post nota fiscal de entrada de produtor rural mostra CFOP e campos. Com IBS e CBS, entram três cuidados.
CST 410 e cClassTrib 410014 no item
O fornecimento do produtor não contribuinte tem código próprio na tabela oficial: cClassTrib 410014, "Fornecimento de produtor rural não contribuinte", no CST 410, "Imunidade e não incidência", com base no art. 164. O CST 410 não aceita o grupo de valores gIBSCBS na nota.
Crédito presumido por evento, e não no item
Na Tabela de Código de Crédito Presumido do IBS e CBS, o art. 168 é o cCredPres 01, "Crédito presumido da aquisição de bens e serviços de produtor rural e produtor rural integrado". A tabela marca esse código com "Apropria via NF?" igual a 0 e "Apropria via evento?" igual a 1. Na versão 1.70 do Informe Técnico 2025.002, o indicador de crédito presumido na operação foi desativado para o 410014. Ou seja, a apropriação foi desenhada para o evento 211110, "Solicitação de Apropriação de crédito presumido", previsto na NT 2025.002-RTC, e não para o grupo do item.
Prova do pagamento ao produtor
O art. 126, § 5º, condiciona os créditos presumidos à emissão do documento pelo adquirente, com identificação do fornecedor, e ao efetivo pagamento. A NT também criou o evento 112110, "Informação de efetivo pagamento integral para liberar crédito presumido do adquirente". Guarde o comprovante de cada pagamento vinculado à nota: Pix, TED ou boleto em nome do produtor.
Insumos vendidos ao produtor: o diferimento do art. 138
A outra ponta da cadeia é a revenda de insumos. O art. 138 reduz em 60% o IBS e a CBS dos insumos agropecuários do Anexo IX e, no § 2º, I, b, difere o recolhimento quando o insumo vai para produtor não contribuinte que vende para adquirente com direito ao crédito do art. 168. Na tabela oficial, esse caso é o cClassTrib 515001, "Operações, sujeitas a diferimento, com insumos agropecuários e aquícolas (Anexo IX)". Pelo § 9º, I, o diferimento se encerra com a redução do crédito presumido do art. 168. A parte operacional dessa redução depende do regulamento; acompanhe com o contador.
Exemplos no agro
| Empresa | Compra de produtor não contribuinte | Ponto de atenção |
|---|---|---|
| Cerealista | Milho e soja de pequenos produtores | Cadastro com a receita estimada de cada fornecedor |
| Laticínio | Leite cru captado todo dia | Nota de entrada por período e pagamento vinculado |
| Torrefação de café | Café em grão do sítio | Produtor que passa de R$ 3,6 milhões vira contribuinte |
| Cooperativa agrícola | Produção recebida dos associados | Exceção do bem que volta ao associado após beneficiamento (§ 9º) |
Checklist para 2027
- Cadastre a condição tributária de cada produtor: contribuinte, não contribuinte, integrado ou Simples.
- Peça a declaração de receita ou outro documento que sustente o enquadramento, e revise todo ano, porque o limite é corrigido pelo IPCA.
- Ajuste a nota de entrada com CST 410 e cClassTrib 410014 no item quando o produtor não for contribuinte.
- Combine com o fornecedor do sistema o envio do evento de crédito presumido e do evento de pagamento.
- Pague sempre por meio rastreável e vincule o comprovante à nota.
- Acompanhe o ato conjunto anual com os percentuais, que entram em vigor todo 1º de janeiro.
O produtor pequeno não destaca IBS nem CBS, mas o comprador não perde o crédito: a lei troca o destaque pelo crédito presumido, desde que a nota e o pagamento estejam em ordem. Equipe Beevix, redação de 30/10/2026.
Notas de entrada e pagamentos no mesmo lugar
O Beevix emite NF-e, registra compras e estoque e controla contas a pagar com Pix e boleto. Um especialista mostra como a sua empresa do agro pode organizar as compras de produtor para 2027.
Ver planos do Beevix →Fontes oficiais
- Lei Complementar nº 214/2025, arts. 47, 126, 138, 164 a 168 e 544 (texto compilado com a LC 227/2026), Planalto, consultado em 30/10/2026.
- Tabela de Classificação Tributária do IBS e CBS e Tabela de Código de Crédito Presumido do IBS e CBS, Portal Nacional da NF-e, consultadas em 30/10/2026.
- Informe Técnico 2025.002 v1.71, Portal Nacional da NF-e, publicado em 30/10/2026.
- Nota Técnica 2025.002-RTC v1.53 (eventos 112110 e 211110), Portal Nacional da NF-e, publicada em 30/10/2026.
Perguntas frequentes
Comprar de produtor rural pessoa física gera crédito de IBS e CBS?
Sim, a partir de 2027. Se o produtor tem receita abaixo de R$ 3,6 milhões e não é contribuinte, o comprador do regime regular apropria crédito presumido pelo art. 168 da LC 214/2025, com percentual anual definido em ato conjunto.
Qual o percentual do crédito presumido do produtor rural?
É definido e divulgado todo ano, até setembro, por ato conjunto do Ministério da Fazenda e do Comitê Gestor do IBS, e vale a partir de 1º de janeiro seguinte. Pode variar por produto, receita e tipo de produtor.
Qual cClassTrib usar na compra de produtor não contribuinte?
O 410014, "Fornecimento de produtor rural não contribuinte", com CST 410. O crédito presumido corresponde ao cCredPres 01, apropriado por evento.
O crédito presumido do produtor rural pode ser ressarcido?
Sim. O § 8º do art. 168 permite usar o crédito para abater IBS e CBS devidos e também pedir ressarcimento, na forma da seção de ressarcimento da LC 214/2025.
O que acontece se o produtor passar de R$ 3,6 milhões?
Ele passa a ser contribuinte a partir do segundo mês seguinte ao excesso, ou só no ano seguinte se o excesso for de até 20%. A partir daí, emite nota com IBS e CBS e o comprador toma crédito normal.
Próximo passo
Monte a lista de produtores fornecedores com a condição de cada um e leve ao contador antes de dezembro. Veja os segmentos de agronegócio, a página de reforma tributária e o post sobre como preencher o cClassTrib. Consulte os planos do Beevix, fale com um especialista e veja os segmentos atendidos.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com planos sem fidelidade.
Ver planos e preços