Artigo
Nota fiscal de entrada de pessoa física: CFOP 1102 ou 1949
Quando comprar de particular ou produtor rural sem nota, a empresa emite a NF-e de entrada. Veja o art. 54 do Convênio SINIEF, o CFOP certo e um exemplo.
A nota fiscal de entrada de pessoa física é a NF-e que a própria empresa emite quando recebe mercadorias de alguém que não emite documento fiscal, como um particular que vende um bem usado ou um produtor rural sem nota própria. A obrigação está no art. 54, I, do Convênio s/nº de 1970 (SINIEF), e o CFOP depende do destino da mercadoria: 1102 para revenda, 1101 para industrialização ou produção rural e 1949 quando nenhum código específico se aplica.
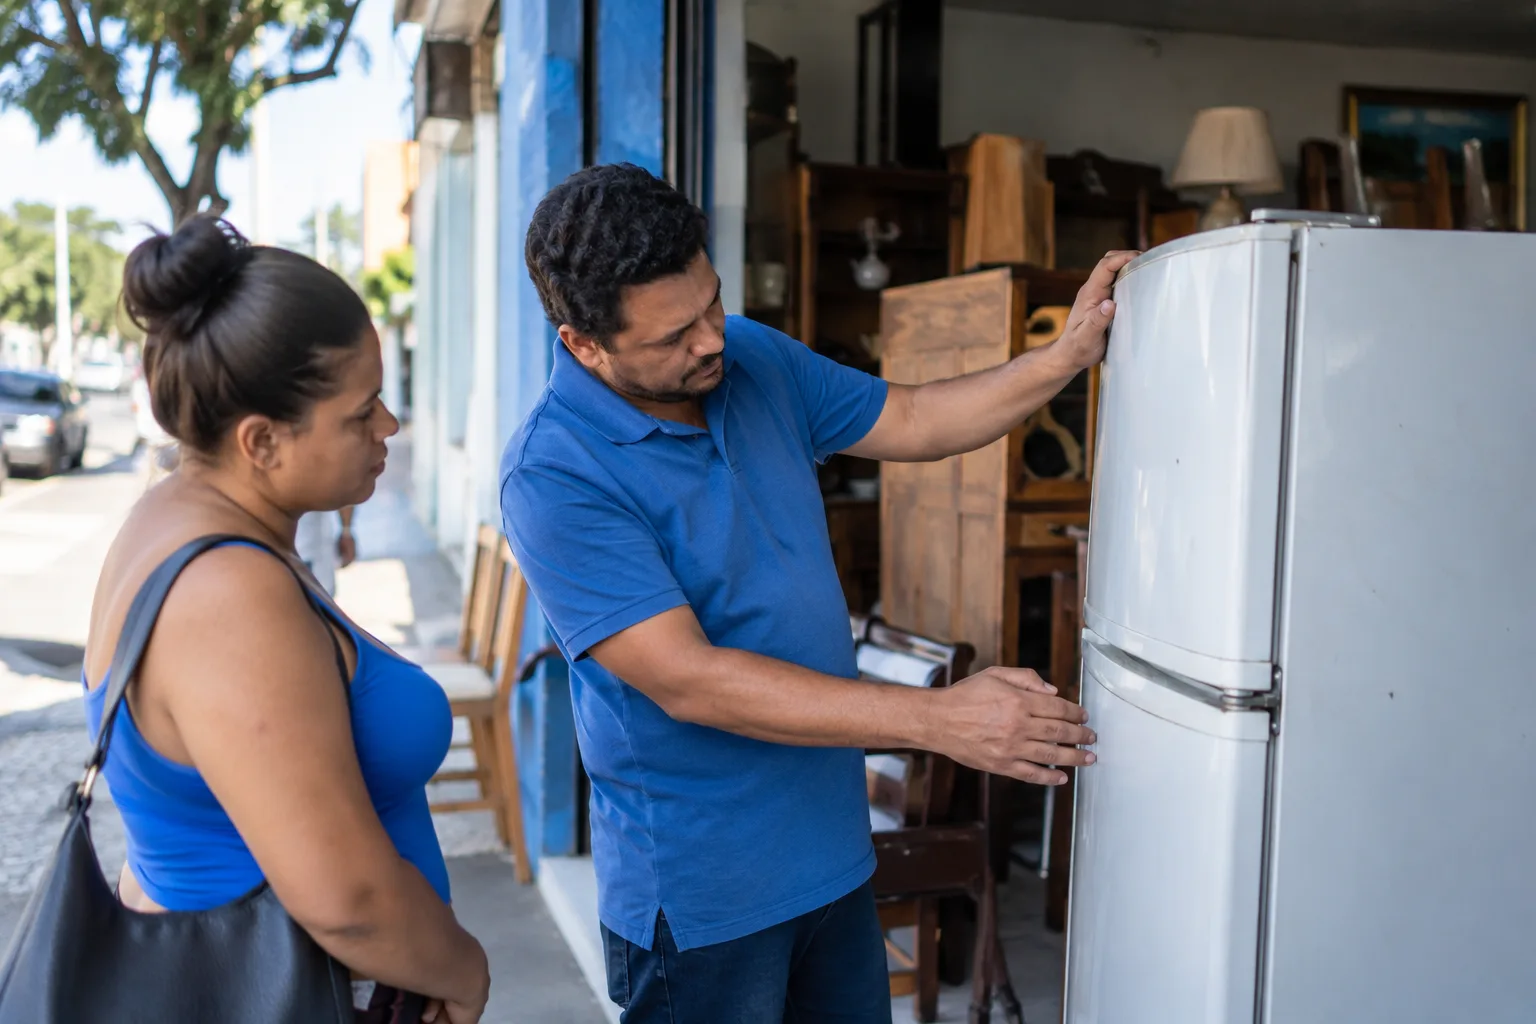
É o caso do brechó que compra roupas de clientes, da loja de usados que adquire uma geladeira, da agroindústria que recebe hortaliças de um pequeno produtor. Sem a nota de entrada, a mercadoria fica no estoque sem origem documentada, e a venda posterior aparece como saída de um item que nunca entrou.
A seguir, o que diz a norma, como escolher o CFOP, o passo a passo da emissão e um exemplo. Regras de ICMS para produtos agropecuários e bens usados variam muito entre estados; confirme o tratamento com a contabilidade.
O que diz o art. 54 do Convênio s/nº de 1970
O art. 54 manda o contribuinte, exceto o produtor agropecuário, emitir nota fiscal sempre que entrarem em seu estabelecimento, real ou simbolicamente, bens ou mercadorias em uma série de situações. A primeira delas, o inciso I, é a que interessa aqui: bens "novos ou usados, remetidas a qualquer título por particulares, produtores agropecuários ou pessoas físicas ou jurídicas não obrigados à emissão de documentos fiscais".
O mesmo artigo lista outras hipóteses de nota de entrada, como retorno de mercadoria enviada a profissional autônomo para industrialização, retorno de feiras e exposições, retorno de venda fora do estabelecimento e importação direta. O § 3º ainda prevê a nota de entrada no retorno de mercadoria não entregue ao destinatário.
O § 1º trata do transporte. A nota de entrada acompanha o trânsito da mercadoria até o estabelecimento quando o destinatário assume a retirada ou o transporte dos bens remetidos por particulares ou produtores, e, desde o Ajuste SINIEF 03/24, também nas operações interestaduais do inciso I. Ou seja: se a empresa busca a mercadoria no sítio ou na casa do vendedor, a nota precisa estar emitida antes de a carga sair.
"Quem compra de pessoa física faz o papel do emitente: a nota de entrada é a única prova de onde veio aquela mercadoria." — Equipe Beevix, redação fiscal
Qual CFOP usar: 1102, 1101 ou 1949
O CFOP da nota de entrada descreve o que a empresa vai fazer com o item, e não quem vendeu. Os títulos abaixo são os da tabela de CFOP do Confaz.
| Situação | CFOP (mesmo estado) | CFOP (outro estado) |
|---|---|---|
| Compra de bem para revender (loja de usados, brechó) | 1102 – Compra para comercialização | 2102 |
| Compra de matéria-prima para industrializar (agroindústria) | 1101 – Compra para industrialização ou produção rural | 2101 |
| Compra de material para uso ou consumo da empresa | 1556 | 2556 |
| Entrada sem código específico | 1949 – Outra entrada não especificada | 2949 |
O 1949 é residual: o Confaz o descreve como as entradas "que não tenham sido especificadas neste grupo". Se existe um código que descreve a operação, use o código específico. Um bem recebido de pessoa física para conserto, por exemplo, tem código próprio (1915), assim como mercadorias em consignação ou demonstração. As páginas do CFOP 1102 e do CFOP 1949 mostram os limites de cada um.
Como emitir a nota fiscal de entrada de pessoa física em 6 passos
O roteiro abaixo, preparado pela Redação Beevix, considera a compra de um bem de particular dentro do mesmo estado. Os campos tributários devem seguir a orientação da contabilidade.
- Cadastre o vendedor como remetente. Informe nome completo, CPF e endereço. Se for produtor rural com inscrição estadual, informe a IE; caso contrário, indique que o remetente não é contribuinte do ICMS.
- Defina o tipo de nota como entrada. No emissor, o tipo de operação deve ser "entrada", e quem aparece como emitente é a sua empresa. A pessoa física figura no lugar do remetente da mercadoria.
- Escolha a natureza e o CFOP. "Compra para comercialização" com 1102, "Compra para industrialização" com 1101, ou outro código específico. Use 1949 só quando nenhum outro se aplicar.
- Descreva bem o item. Para bens usados, inclua marca, modelo, estado de conservação e número de série, quando existir. Informe NCM, quantidade, unidade e valor pago. O guia de como consultar NCM ajuda na classificação.
- Preencha a tributação indicada pela contabilidade. Compras de produtores agropecuários costumam ter diferimento ou outras regras estaduais; bens usados podem ter base de cálculo reduzida em alguns estados. Não copie a tributação de uma compra de fornecedor com CNPJ.
- Autorize antes do transporte e guarde os comprovantes. Se a empresa vai buscar a mercadoria, a nota precisa acompanhar a carga. Arquive junto o comprovante de pagamento ao vendedor e, se houver, o recibo assinado.
Dê entrada no estoque com nota, mesmo sem fornecedor com CNPJ
Emita a NF-e de entrada, cadastre o remetente pessoa física e registre o pagamento na mesma base.
Ver planos do Beevix →Exemplo com valores: loja de usados e agroindústria
Exemplo da Redação Beevix (2026), com valores hipotéticos. Duas empresas do mesmo estado recebem mercadorias de pessoas físicas no mesmo dia.
| Item | Loja de usados | Agroindústria de conservas |
|---|---|---|
| Remetente | Particular, CPF, não contribuinte | Produtor rural sem nota própria |
| Mercadoria | 1 geladeira usada | 300 kg de pepino |
| Valor | R$ 900,00 | 300 × R$ 3,20 = R$ 960,00 |
| Destino do item | Revenda | Industrialização |
| CFOP da nota de entrada | 1102 | 1101 |
| Transporte | Vendedor entrega na loja | Caminhão da indústria busca no sítio: nota acompanha a carga |
Na loja de usados, a geladeira entra no estoque com custo de R$ 900,00 e, na revenda, sai com o CFOP de venda usual. Na agroindústria, os 300 kg entram como matéria-prima a R$ 960,00 e serão consumidos na produção. O ICMS de cada caso segue o RICMS do estado: a contabilidade define se há diferimento, base reduzida ou outro tratamento.
E quando o produtor rural já emite nota?
O art. 54, I, fala de remetentes "não obrigados à emissão de documentos fiscais". Muitos estados já exigem que o produtor rural emita NF-e própria ou nota fiscal avulsa pela SEFAZ. Nesse caso, a mercadoria chega acompanhada do documento do produtor, e a empresa apenas escritura a entrada, sem emitir uma segunda nota para a mesma operação. Antes de definir a rotina, consulte a SEFAZ do seu estado e da origem da mercadoria.
Também vale atenção ao particular que vende com frequência. O art. 4º da Lei Complementar 87/96 define como contribuinte quem realiza operações "com habitualidade ou em volume que caracterize intuito comercial". Um "particular" que vende todo mês para a mesma loja pode ser, para o fisco, um comerciante sem inscrição. Isso não cabe à empresa compradora julgar sozinha, mas é um ponto a levar à contabilidade.
Controle de estoque e financeiro na compra de pessoa física
A nota de entrada fecha a porta do estoque, mas o pagamento também precisa de rastro. Pague por transferência ou PIX identificado, em nome do CPF que consta na nota, e anexe o comprovante ao lançamento. Pagamentos em dinheiro sem recibo dificultam qualquer conferência futura.
No Beevix, a NF-e de entrada, o cadastro do remetente, a movimentação de estoque e o contas a pagar ficam na mesma base, sem retrabalho entre sistemas. Lojas de usados, agroindústrias e comércios de reciclagem estão entre os segmentos atendidos pelo Beevix, inclusive a categoria de agronegócio. Para manter os saldos coerentes, combine a rotina com um controle de estoque em 7 passos.
Fontes oficiais
- Convênio s/nº de 15/12/1970 (SINIEF), art. 54 — emissão de nota fiscal na entrada — Confaz, consultado em 02/10/2026
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — Confaz, consultado em 02/10/2026
- Lei Complementar 87/1996, art. 4º (definição de contribuinte) — Planalto, consultado em 02/10/2026
Perguntas frequentes
Quem emite a nota quando compro de pessoa física?
A empresa compradora. Pelo art. 54, I, do Convênio s/nº de 1970, o contribuinte emite nota fiscal sempre que recebe bens ou mercadorias remetidos por particulares, produtores agropecuários ou pessoas não obrigadas à emissão de documentos fiscais. A pessoa física aparece como remetente na NF-e de entrada.
Qual CFOP usar na compra de pessoa física para revenda?
Para mercadoria comprada para revender, o código é o 1102 (compra para comercialização) dentro do estado e o 2102 para outro estado. Se o item vai ser industrializado, use 1101 ou 2101. O 1949 fica para entradas sem código específico.
A nota de entrada precisa acompanhar o transporte?
Sim, quando a empresa compradora assume a retirada ou o transporte da mercadoria e, desde o Ajuste SINIEF 03/24, também nas operações interestaduais com remetentes do inciso I. Nesses casos, a nota deve estar autorizada antes de a carga sair.
Preciso emitir nota de entrada se o produtor rural trouxe nota própria?
Em regra, não. A nota de entrada do art. 54, I, cobre remetentes não obrigados a emitir documento fiscal. Se o produtor já emitiu NF-e ou nota avulsa, a empresa escritura a entrada desse documento. Confirme a regra do seu estado com a contabilidade.
Compra de pessoa física gera crédito de ICMS?
Depende do estado, do produto e do regime da empresa. Compras de particulares não contribuintes normalmente não têm ICMS destacado, e produtos agropecuários costumam ter regras próprias, como diferimento. Empresas do Simples Nacional não se apropriam de créditos de ICMS. A contabilidade deve definir o tratamento.
Próximo passo: crie a rotina de compra de pessoa física
Defina quem cadastra o vendedor, qual CFOP usar em cada caso e como o pagamento é comprovado. Depois, conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços