Artigo
Nota fiscal de demonstração: CFOP 5912 e 5913 passo a passo
Prazo de 60 dias, suspensão do ICMS, notas de remessa, retorno e venda da mercadoria em demonstração pelo Ajuste SINIEF 02/18, com exemplo prático.
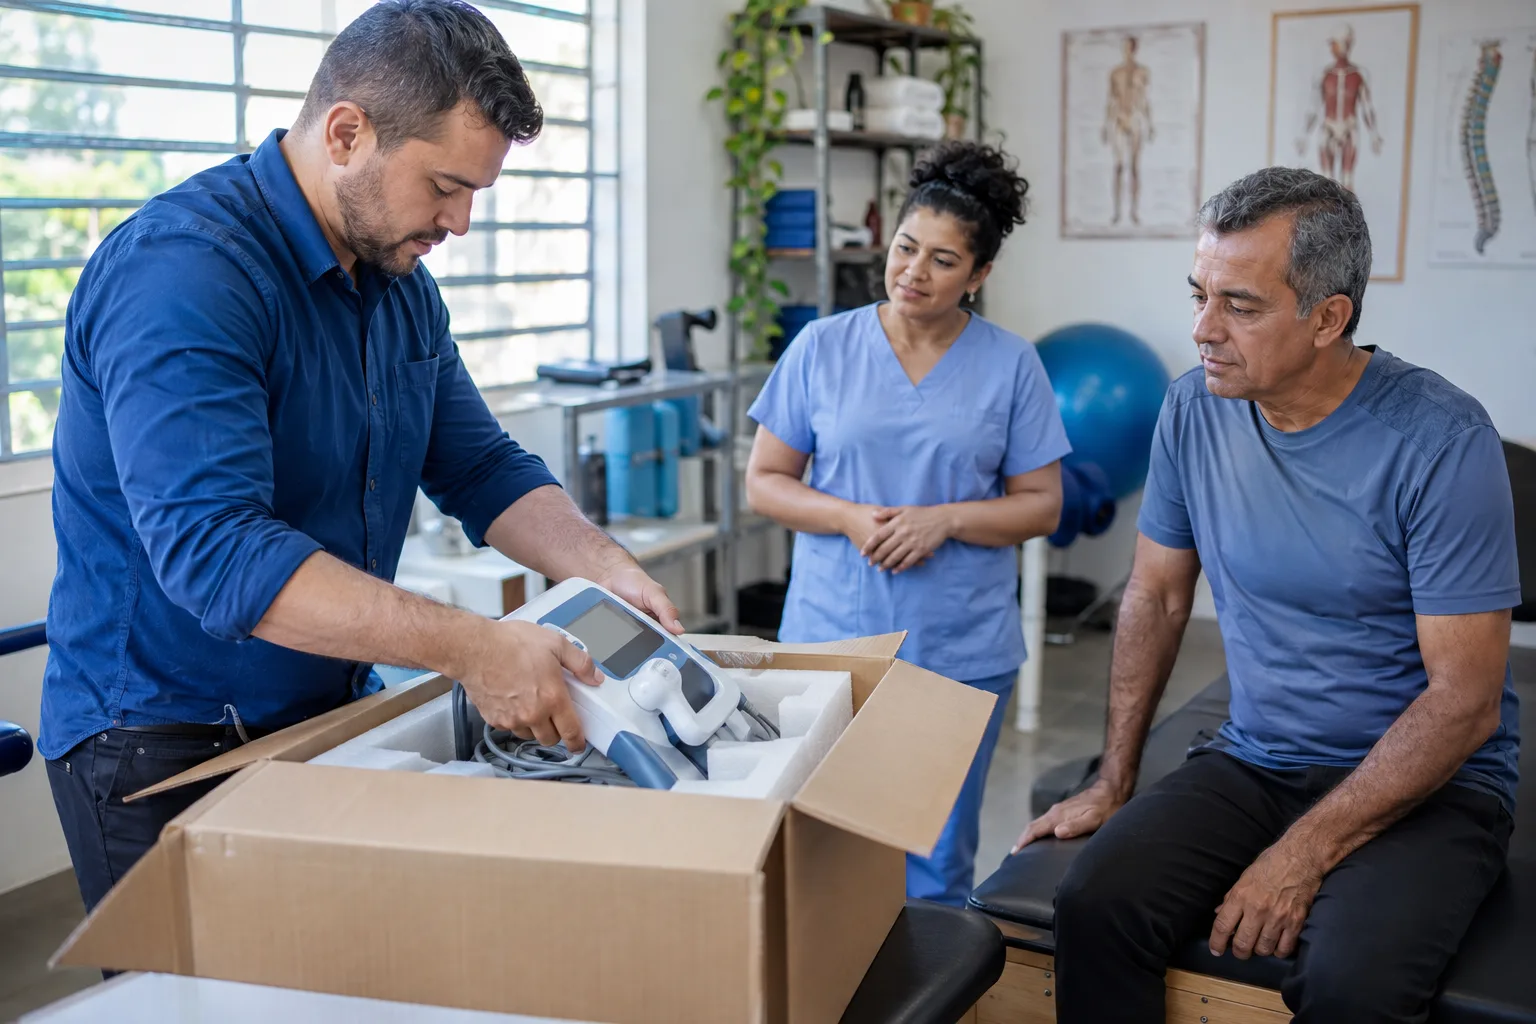
A nota fiscal de demonstração acoberta a remessa de mercadoria a um possível cliente para que ele conheça o produto antes de comprar. Pelo Ajuste SINIEF 02/18, ela sai com CFOP 5912 (mesmo estado) ou 6912 (outro estado), sem destaque do ICMS, porque o imposto fica suspenso desde que a mercadoria volte em até 60 dias. No retorno, quem recebeu emite nota com CFOP 5913 ou 6913; se não for contribuinte, o remetente registra a entrada com 1913 ou 2913.
Demonstração é comum na venda de equipamentos: uma balança industrial, um aparelho para clínica, uma máquina de café profissional. O cliente usa por alguns dias, testa e decide. O problema aparece quando o prazo passa sem retorno nem venda, ou quando a empresa usa a demonstração para algo que não é demonstração.
A seguir, o que o ajuste considera demonstração, as notas de cada etapa (remessa, retorno e venda) e um exemplo. O ajuste se aplica também ao Simples Nacional, mas cada estado pode ter detalhes próprios no regulamento do ICMS.
O que o Ajuste SINIEF 02/18 considera demonstração
Pela cláusula segunda, demonstração é "a operação pela qual o contribuinte remete mercadorias a terceiros, em quantidade necessária para se conhecer o produto". A SEFAZ de São Paulo, em resposta à consulta 30206/2024, detalhou o conceito: a mercadoria é colocada à disposição de potencial cliente, certo e determinado, para que ele possa examiná-la, testá-la e avaliar seu funcionamento, decidindo depois se compra ou não.
Dois limites saem dessa definição:
- quantidade: só o necessário para conhecer o produto. Mandar dez unidades iguais para "teste" não é demonstração;
- retorno possível: na mesma consulta, a SEFAZ-SP considerou incompatível com a demonstração a remessa de equipamentos que a empresa já sabia que não poderiam voltar. Nesse caso, a saída deveria ter sido tributada normalmente.
Mostruário, entregue a vendedor ou representante para apresentar a clientes, e treinamento usam o mesmo CFOP 5912, mas têm regras e prazo diferentes (90 dias) no mesmo ajuste. O roteiro dessa remessa está no guia da nota fiscal de mostruário.
Prazo de 60 dias e suspensão do ICMS
A cláusula quarta suspende o imposto na saída para demonstração, inclusive com destino a consumidor ou usuário final, com a condição de que a mercadoria retorne em até 60 dias contados da saída. A suspensão abrange o DIFAL das vendas a consumidor final de outro estado e também a nota de retorno.
O imposto suspenso passa a ser exigido em dois momentos: quando a propriedade é transmitida (o cliente compra) ou quando os 60 dias vencem sem venda nem retorno. No segundo caso, o recolhimento vem com atualização monetária e acréscimos legais.
| Etapa | Quem emite | CFOP | ICMS |
|---|---|---|---|
| Remessa para demonstração | Remetente | 5912 / 6912 | Sem destaque (suspenso) |
| Retorno, cliente contribuinte | Cliente | 5913 / 6913 | Sem destaque, dentro do prazo |
| Retorno, cliente não contribuinte | Remetente (nota de entrada) | 1913 / 2913 | Sem destaque, dentro do prazo |
| Prazo vencido sem retorno nem venda | Remetente | Nota com destaque, referenciando a remessa | Devido, com acréscimos |
A descrição oficial dos códigos está nas páginas do CFOP 5912 e do CFOP 5913.
Como emitir a nota fiscal de demonstração em 5 passos
- Confirme que é demonstração. Cliente identificado, quantidade mínima para conhecer o produto e retorno possível. Se a mercadoria não puder voltar, trate como venda.
- Use a natureza "Remessa para Demonstração". CFOP 5912 para destinatário no mesmo estado ou 6912 para outro estado, sem destaque do ICMS (cláusula quinta).
- Preencha as informações adicionais. O ajuste exige as expressões "Mercadoria remetida para demonstração" e "Imposto suspenso nos termos do Ajuste SINIEF 02/18".
- Informe o valor real da mercadoria. A nota não gera cobrança, mas precisa trazer o valor do item, que será a base se o imposto vier a ser exigido.
- Controle o prazo. Anote a data-limite de 60 dias e acompanhe: retorno, venda ou cobrança do imposto suspenso. Sem controle, a suspensão vira débito com multa e juros.
Saiba onde está cada equipamento em demonstração
Emita a NF-e de remessa no Beevix e acompanhe pelo estoque o que está com clientes, o que voltou e o que virou venda.
Ver planos do Beevix →Quando o cliente decide comprar
A venda de um item que está em demonstração não é uma venda comum: o documento depende de o cliente ser ou não contribuinte do ICMS.
Cliente contribuinte (cláusula nona)
O cliente emite nota de "Retorno Simbólico de Mercadoria em Demonstração", com CFOP 5949 ou 6949, sem destaque, referenciando a nota de remessa. O remetente então emite a nota de venda com o CFOP adequado à operação, com destaque do imposto se devido, referenciando a chave da remessa e com a expressão "Transmissão da Propriedade de mercadoria remetida para Demonstração".
Cliente não contribuinte (cláusula oitava)
Como o cliente não emite nota, o próprio remetente faz as duas pontas: uma nota de entrada simbólica, com CFOP 1949 ou 2949, sem destaque, e a nota de venda ao adquirente, com destaque do imposto e referência à remessa.
"Na demonstração, o equipamento continua sendo seu enquanto estiver com o cliente. A nota de remessa só faz sentido se alguém estiver olhando o calendário." — Equipe Beevix, redação fiscal
Exemplo de demonstração com valores
Exemplo da Redação Beevix (2026), com valores hipotéticos: um distribuidor envia a uma padaria do mesmo estado, contribuinte do ICMS, um forno no valor de R$ 25.000,00 para teste. A remessa sai em 1º de março.
- Remessa: NF-e com CFOP 5912, valor de R$ 25.000,00, sem destaque do ICMS.
- Prazo: 60 dias contados da saída. Contando a partir de 1º de março, o 60º dia cai em 30 de abril.
- Cenário A, devolução: a padaria devolve em 10 de abril com nota de CFOP 5913, sem destaque. Nada a recolher.
- Cenário B, compra: a padaria decide comprar em 15 de abril. Emite retorno simbólico com CFOP 5949 e o distribuidor emite a venda (por exemplo, 5102) com destaque do ICMS sobre o valor da venda.
- Cenário C, esquecimento: nada acontece até 30 de abril. O distribuidor emite nota com destaque do imposto, com os dados do adquirente e referência à remessa, e recolhe com atualização e acréscimos.
Antes de contar o prazo no seu caso, confira com a contabilidade como o regulamento do seu estado trata o dia da saída na contagem.
Demonstração para outro estado
Quando o cliente está em outra unidade da federação, a remessa usa o CFOP 6912 e o retorno, 6913 ou 2913. A suspensão continua valendo, inclusive para o diferencial de alíquotas devido em operações com consumidor final (§ 1º da cláusula quarta). Se o prazo vencer e o destinatário for consumidor final não contribuinte, o DIFAL passa a ser recolhido conforme o Convênio ICMS 93/15, como prevê a cláusula quinta; se for contribuinte, segue a legislação do estado de destino.
Na prática, isso significa que esquecer um equipamento em demonstração em outro estado pode gerar dois recolhimentos: o ICMS da operação própria, para o estado de origem, e o diferencial de alíquotas, para o estado de destino. Por isso o controle de prazo pesa ainda mais nas remessas interestaduais. A calculadora de DIFAL ajuda a estimar esse valor.
Erros comuns na nota de demonstração
- usar 5912 para mercadoria que não vai voltar, como brindes ou itens consumidos no teste;
- mandar várias unidades iguais "para demonstração";
- esquecer as expressões obrigatórias nas informações adicionais;
- faturar a venda direto com 5102, sem o retorno simbólico, deixando a remessa em aberto;
- perder o prazo de 60 dias e descobrir o débito só na fiscalização.
Empresas que vendem equipamentos com demonstração, como fabricantes e revendas de máquinas, encontram conteúdo específico em fabricantes de máquinas. Os demais setores estão em segmentos.
Fontes oficiais
- Ajuste SINIEF 02/18 — demonstração e mostruário (cláusulas segunda a nona e décima quarta) — Confaz, consultado em 02/10/2026
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — CFOP 1.913, 5.912, 5.913 e 5.949 — Confaz, consultado em 02/10/2026
- Resposta à Consulta 30206/2024 — demonstração de equipamentos que não podem retornar — SEFAZ-SP, consultado em 02/10/2026
Perguntas frequentes
Qual o prazo para a mercadoria em demonstração voltar?
Até 60 dias contados da data da saída, pela cláusula quarta do Ajuste SINIEF 02/18. Se nesse prazo não houver retorno nem venda, o imposto suspenso passa a ser exigido, com atualização monetária e acréscimos legais.
A nota de demonstração tem destaque de ICMS?
Não. A remessa sai sem destaque porque o imposto fica suspenso. A nota precisa trazer nas informações adicionais as expressões "Mercadoria remetida para demonstração" e "Imposto suspenso nos termos do Ajuste SINIEF 02/18".
Qual CFOP usar no retorno da demonstração?
Se o cliente for contribuinte, ele emite a nota de retorno com CFOP 5913 (mesmo estado) ou 6913 (outro estado). Se não for contribuinte, o remetente emite nota de entrada com CFOP 1913 ou 2913, referenciando a remessa.
O cliente quer ficar com o produto. Como faturar?
Cliente contribuinte emite retorno simbólico com CFOP 5949 ou 6949 e o remetente emite a nota de venda referenciando a remessa. Para não contribuinte, o remetente emite entrada simbólica com 1949 ou 2949 e a nota de venda com destaque do imposto.
Empresa do Simples Nacional segue o mesmo ajuste?
Sim. A cláusula décima quarta do Ajuste SINIEF 02/18 estende as regras, no que couber, às operações dos optantes pelo Simples Nacional e às mercadorias isentas ou não tributadas.
Próximo passo: crie uma rotina de controle de prazos
Defina quem acompanha cada equipamento em demonstração e revise a lista toda semana. Com as naturezas de operação de remessa, retorno e venda prontas, o resto é emissão. Conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços