Artigo
Nota fiscal de mostruário: CFOP 5912 para representante
Regras do Ajuste SINIEF 02/18 para mostruário: uma peça por modelo, prazo de 90 dias, notas de remessa e retorno e um exemplo prático com calçados.
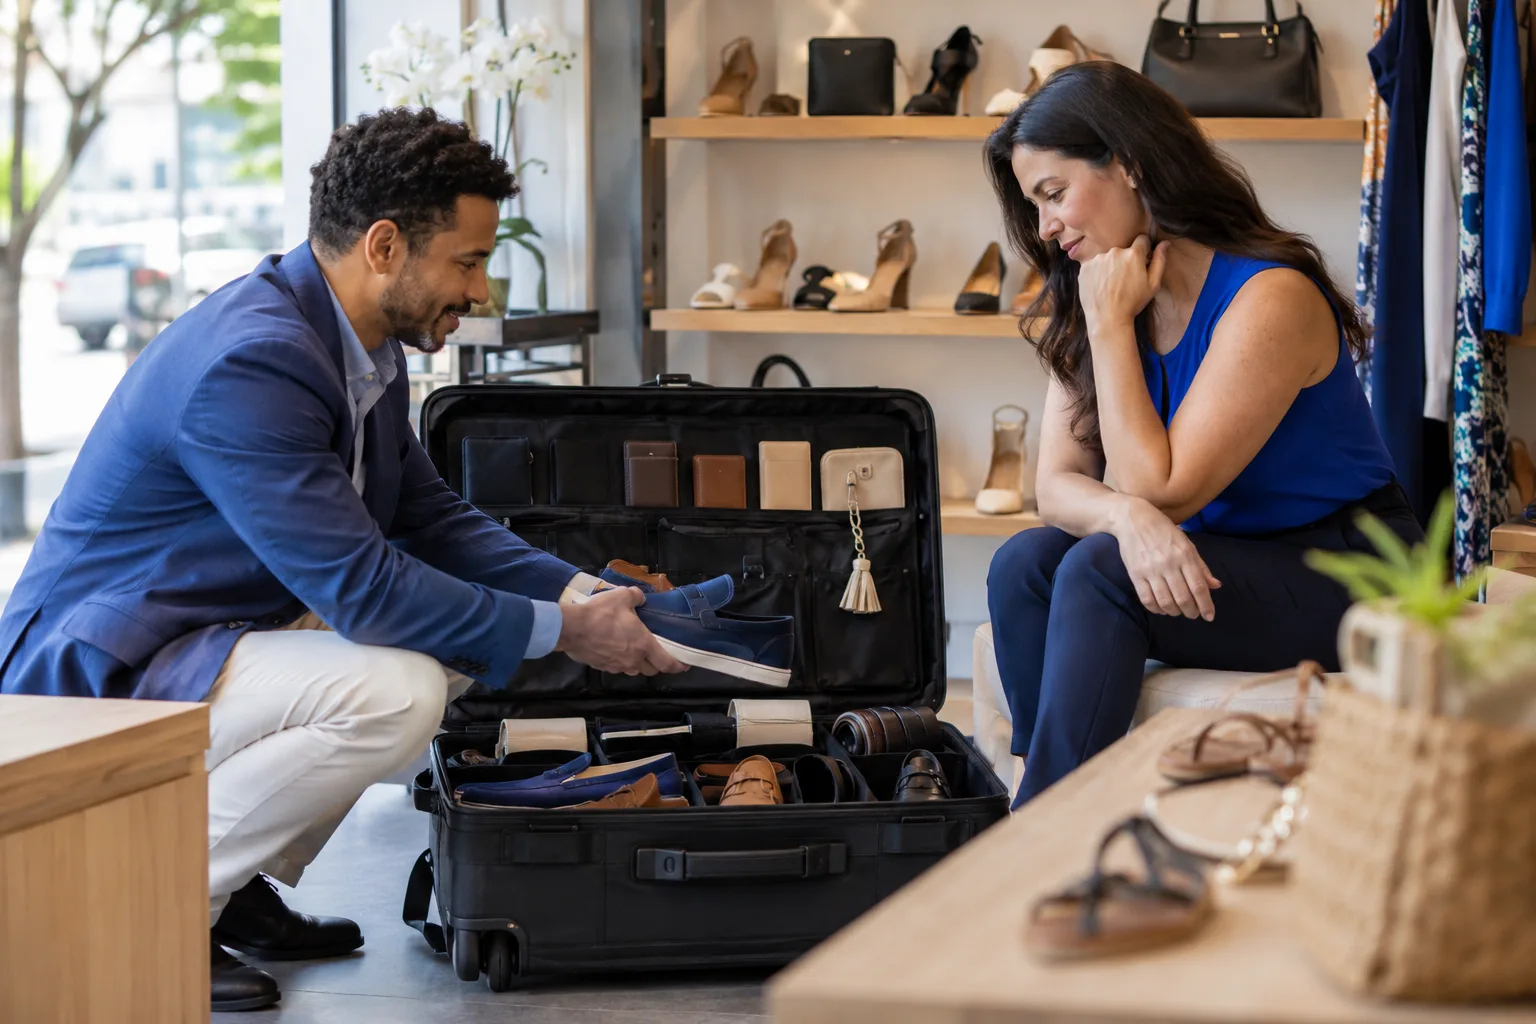
A nota fiscal de mostruário acompanha as amostras com valor comercial que a empresa entrega a um empregado ou representante para apresentar aos clientes. Pelo Ajuste SINIEF 02/18, ela sai com CFOP 5912 (mesmo estado) ou 6912 (outro estado), em nome do vendedor ou representante, sem destaque do ICMS, porque o imposto fica suspenso desde que o mostruário volte em até 90 dias. No retorno, a própria empresa emite nota de entrada com CFOP 1913 ou 2913.
Indústrias de calçados, confecções, fabricantes de semijoias e distribuidoras trabalham assim há décadas: o representante comercial roda a região com uma mala de amostras, tira pedidos e depois o fornecedor fatura direto para o lojista. O mostruário circula muito, por vários estados, e por isso precisa de documento que valha em todo o caminho.
A seguir, o que o ajuste aceita como mostruário (há uma regra curiosa para pares), as notas de remessa e retorno e um exemplo. O ajuste vale também para o Simples Nacional; confirme com a contabilidade se o seu estado prorroga o prazo.
O que conta como mostruário
A cláusula terceira do Ajuste SINIEF 02/18 define mostruário como "a remessa de amostra de mercadoria, com valor comercial, a empregado ou representante, com o objetivo de estes apresentarem o produto aos seus potenciais clientes". Dois parágrafos limitam o conceito:
- § 1º: não é mostruário o conjunto com mais de uma peça de características idênticas, como mesma cor, mesmo modelo, espessura e acabamento com numeração diferente. Em outras palavras, um modelo de sandália em cinco tamanhos não é mostruário;
- § 2º: produto formado por mais de uma unidade, como meias, calçados, luvas e brincos, só é mostruário se tiver apenas uma unidade das partes que o compõem. Ou seja, um pé do sapato, um brinco do par.
A regra existe para impedir que o "mostruário" vire estoque de venda na mão do representante. Se a mala tem pares completos e várias numerações, o fisco pode entender que a operação é outra.
Mostruário, demonstração e treinamento
| Operação | Destinatário da nota | CFOP | Prazo de retorno |
|---|---|---|---|
| Mostruário | Empregado ou representante | 5912 / 6912 | 90 dias, prorrogável por igual período a critério do estado |
| Treinamento | A própria empresa | 5912 / 6912 | 90 dias |
| Demonstração | O potencial cliente | 5912 / 6912 | 60 dias |
Os três usam o mesmo código de saída, cuja descrição oficial está na página do CFOP 5912. O que muda é o destinatário, o prazo e as expressões da nota. Na demonstração, o produto fica com quem pode comprá-lo; no mostruário, fica com quem vende. O passo a passo da remessa ao cliente está no guia da nota fiscal de demonstração.
Suspensão do ICMS e prazo de 90 dias
A cláusula décima suspende o imposto na saída para mostruário, com a condição de que a mercadoria retorne ao estabelecimento de origem em até 90 dias, contados da saída. O prazo pode ser prorrogado por igual período, a critério de cada estado. A suspensão inclui o diferencial de alíquotas previsto no Convênio ICMS 93/15.
Pela cláusula décima primeira, o trânsito do mostruário em todo o território nacional é feito com a nota de remessa, desde que a mercadoria volte no prazo. É isso que permite ao representante viajar por vários estados com a mesma nota. O ajuste não detalha a cobrança quando o prazo vence; nesse caso, vale a legislação do estado de origem, e o mais seguro é tratar a data-limite como compromisso fixo.
"O mostruário é estoque da empresa que mora na mala do representante. Se ninguém controla o prazo, o imposto suspenso vira cobrança." — Equipe Beevix, redação fiscal
Como emitir a nota fiscal de mostruário em 5 passos
- Monte o mostruário dentro da regra. Uma peça por modelo e característica e, nos produtos em par, uma unidade só.
- Cadastre o representante como destinatário. A nota é emitida em nome do empregado ou representante que vai levar as amostras (cláusula décima primeira).
- Use a natureza "Remessa de Mostruário". CFOP 5912 se o representante está no mesmo estado ou 6912 se está em outro, sem destaque do ICMS.
- Inclua a expressão obrigatória. Nas informações adicionais: "Imposto suspenso nos termos do Ajuste SINIEF 02/18".
- Agende o retorno. Registre a data-limite de 90 dias e, na volta, emita a nota de entrada com CFOP 1913 ou 2913.
Mostruário com saldo por representante
No Beevix, a remessa de mostruário sai em NF-e e o estoque mostra o que está com cada vendedor e o que já voltou.
Ver planos do Beevix →A nota de retorno do mostruário
Quem emite o retorno é a própria empresa, não o representante. A cláusula décima terceira manda emitir nota de entrada com:
- os dados do próprio emitente no campo do destinatário;
- natureza da operação "Retorno de Mostruário" (ou "Retorno de Treinamento");
- CFOP 1913 (mesmo estado) ou 2913 (outro estado);
- referência à chave de acesso da nota de remessa;
- a expressão "Imposto suspenso nos termos do Ajuste SINIEF 02/18".
A descrição oficial do código de retorno está na página do CFOP 1913. Na prática, muitas empresas trocam o mostruário a cada coleção: emitem o retorno do mostruário antigo e uma nova remessa com as peças da coleção seguinte.
Exemplo de mostruário com valores
Exemplo da Redação Beevix (2026), com valores hipotéticos: uma fábrica de calçados entrega a um representante de outro estado o mostruário da coleção, com 40 modelos. Cada modelo vai com um pé só, e o valor atribuído a cada peça é de R$ 80,00. A remessa sai em 5 de março.
| Item | Valor ou data |
|---|---|
| Remessa (6912), 40 peças | 40 × R$ 80,00 = R$ 3.200,00 |
| ICMS e DIFAL na remessa | Suspensos |
| Prazo de retorno de 90 dias | Até 3 de junho, contando da saída |
| Retorno (2913), 40 peças | R$ 3.200,00, antes do prazo |
| Nova remessa da coleção seguinte | Nova nota 6912, novo prazo |
Se o mostruário tivesse os pares completos (80 pés) ou o mesmo modelo em várias numerações, ele deixaria de se enquadrar na definição do ajuste. Os pedidos tirados pelo representante são faturados pela fábrica direto para os lojistas, com as notas de venda normais. A contagem de 90 dias do exemplo considera o dia seguinte à saída como primeiro dia; confirme com a contabilidade.
Mostruário com representante autônomo
O ajuste admite como destinatário tanto o empregado quanto o representante. Quando o representante é uma empresa (pessoa jurídica que presta serviço de representação), o cadastro do destinatário é o CNPJ dela; quando é pessoa física, o CPF. Em qualquer caso, o mostruário continua sendo da empresa remetente: o representante não compra as peças, e por isso não há cobrança nem duplicata na nota.
Se o representante deixar a empresa, o mostruário precisa voltar com a nota de retorno antes de ser entregue ao substituto, que recebe uma nova remessa em seu nome. Transferir a mala de um vendedor para outro sem documento deixa a nota original apontando para alguém que já não tem as peças.
Remessa para treinamento
O mesmo ajuste cobre a remessa de mercadorias usadas em treinamento sobre o uso delas (cláusula décima segunda). A diferença é que o destinatário é o próprio remetente, a natureza é "Remessa para Treinamento" e as informações adicionais trazem o endereço dos locais de treinamento, além da expressão de suspensão. O prazo é o mesmo do mostruário.
Erros comuns no mostruário
- mandar pares completos ou várias numerações do mesmo modelo;
- emitir a nota em nome do cliente, como se fosse demonstração;
- deixar o representante emitir o retorno, quando quem emite é a própria empresa;
- perder o controle do prazo de 90 dias em coleções longas;
- vender peças do mostruário sem nota de venda.
Representantes comerciais e indústrias que trabalham com mostruário encontram conteúdo em representantes comerciais e nos demais segmentos atendidos pelo Beevix.
Fontes oficiais
- Ajuste SINIEF 02/18 — demonstração e mostruário (cláusulas terceira, décima a décima quarta) — Confaz, consultado em 02/10/2026
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — CFOP 1.913, 2.913, 5.912 e 6.912 — Confaz, consultado em 02/10/2026
Perguntas frequentes
Qual CFOP usar na remessa de mostruário?
O 5912 quando o empregado ou representante está no mesmo estado e o 6912 quando está em outro estado. O retorno é registrado pela própria empresa com CFOP 1913 ou 2913.
Qual o prazo de retorno do mostruário?
Até 90 dias contados da saída, pela cláusula décima do Ajuste SINIEF 02/18. O prazo pode ser prorrogado por igual período, a critério de cada estado.
Posso mandar o par completo de sapatos no mostruário?
Não, pela regra do ajuste. O § 2º da cláusula terceira diz que produtos formados por mais de uma unidade, como calçados, meias, luvas e brincos, só são considerados mostruário se tiverem apenas uma unidade das partes.
A nota de mostruário tem destaque de ICMS?
Não. A remessa sai sem destaque porque o imposto fica suspenso, inclusive o diferencial de alíquotas, desde que a mercadoria retorne no prazo. A nota deve trazer a expressão "Imposto suspenso nos termos do Ajuste SINIEF 02/18".
Qual a diferença entre mostruário e demonstração?
No mostruário, a amostra vai para o empregado ou representante que apresenta o produto, com prazo de 90 dias. Na demonstração, a mercadoria vai para o potencial cliente testar, com prazo de 60 dias. Os dois usam o CFOP 5912 ou 6912.
Próximo passo: organize o mostruário por representante
Liste o que cada representante tem em mãos, com a data de cada remessa, e defina a troca a cada coleção. Assim nenhum prazo vence sem aviso. Conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços