Artigo
Venda fora do estabelecimento: nota fiscal e CFOP 5904
As três notas da venda fora do estabelecimento (remessa 5904, venda 5104 e retorno 1904), o modelo paulista e um exemplo de fechamento da carga.
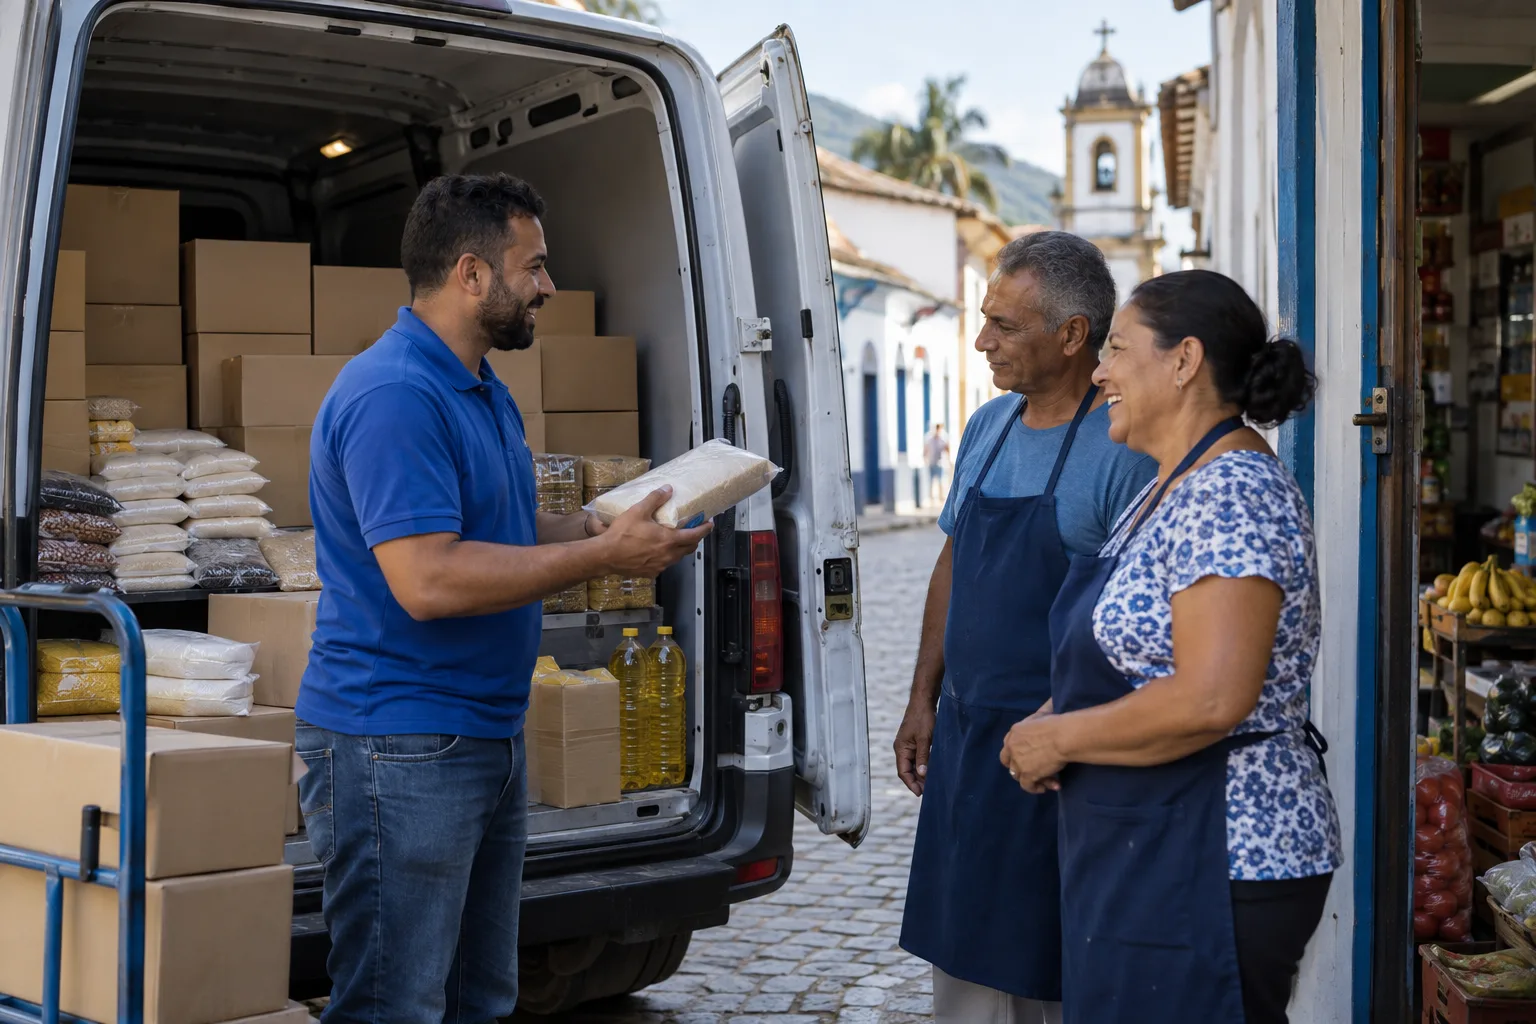
Na venda fora do estabelecimento, como a do vendedor que sai com a van carregada sem saber de antemão quem vai comprar, são três notas: a remessa com CFOP 5904 ao sair, uma nota para cada venda com CFOP 5104 (mercadoria de terceiros) ou 5103 (produção própria) e, na volta, a nota de retorno com CFOP 1904 para o que não foi vendido. O destinatário da remessa é a própria empresa, e o ICMS segue a regra do seu estado.
Esse modelo é o dia a dia de distribuidoras que fazem pronta entrega, vendedores que rodam cidades do interior e empresas que montam ponto de venda temporário. O risco está em sair com mercadoria sem documento ou vender sem emitir nota no local, e voltar com um estoque que não fecha.
Este guia usa como referência a tabela de CFOP do Confaz e a orientação da SEFAZ de São Paulo (resposta à consulta 22431/2020), que detalha o procedimento paulista. Outros estados têm regras próprias no regulamento do ICMS; confira o do seu estado com a contabilidade.
As três notas da venda fora do estabelecimento
| Momento | CFOP | Destinatário |
|---|---|---|
| Saída da mercadoria para vender fora | 5904 (ou 5415, se sujeita à ST) | A própria empresa |
| Cada venda realizada fora | 5104 (mercadoria de terceiros) ou 5103 (produção própria) | O comprador |
| Retorno do que não foi vendido | 1904 (ou 1415, se sujeita à ST) | A própria empresa |
Na tabela do Confaz, o 5904 é "remessa para venda fora do estabelecimento", inclusive por meio de veículos, e o 1904 é o retorno das mercadorias não comercializadas. O Convênio SINIEF s/nº de 1970 (art. 54, IV) prevê a emissão de nota fiscal na entrada em retorno dessas remessas. As páginas dos códigos de venda fora do estabelecimento, CFOP 5103 e CFOP 5104, trazem as descrições oficiais.
Vale um alerta: o 5904 também classifica "qualquer remessa efetuada pelo MEI", com algumas exceções. Para o microempreendedor, o código tem uso mais amplo do que o nome sugere.
Como funciona em São Paulo (Portaria CAT 127/2015)
Na resposta à consulta 22431/2020, a SEFAZ-SP descreveu o procedimento para mercadorias não sujeitas à substituição tributária:
- Remessa: NF-e com CFOP 5904, com o ICMS calculado pela alíquota interna sobre o valor total da mercadoria; destinatário com os dados do próprio emitente; nas informações de interesse do fisco, a indicação "Emitida nos termos da Portaria CAT nº 127/2015".
- Venda: NF-e com destaque do imposto e CFOP 5104, considerada sempre operação interna.
- Retorno: NF-e relativa à totalidade das mercadorias remetidas, com destaque do imposto correspondente ao valor da remessa, usando o CFOP 1904. Assim, o débito da remessa é anulado e o imposto efetivo fica nas notas de venda.
Para mercadorias com substituição tributária, em que a empresa é substituída, a mesma resposta indica a remessa com CFOP 5415, a venda com 5104 e o retorno das não vendidas com 1415, sem destaque, conforme o art. 285 do RICMS/2000.
Qual documento emitir na hora da venda
A consulta paulista também responde à dúvida mais comum de quem vende na rua: se o comprador é contribuinte do ICMS, emite-se NF-e (modelo 55); se não é, emite-se documento de consumidor, como a NFC-e (modelo 65). No leiaute da NF-e e da NFC-e, a venda feita fora do estabelecimento é identificada no indicador de presença do comprador com o código 5, "operação presencial, fora do estabelecimento", criado pela NT 2016.002.
Na prática, isso exige um emissor que funcione no local da venda, com acesso à internet e certificado configurado. As páginas de NFC-e e de NF-e mostram como o Beevix trata cada documento.
"Na venda de porta em porta, a nota da remessa é o que garante a viagem; a nota de cada venda é o que garante o caixa. Sem as duas, o estoque da van vira um mistério na volta." — Equipe Beevix, redação fiscal
Ponto fixo por mais de 60 dias muda tudo
A venda fora do estabelecimento pressupõe circulação. Ainda segundo a consulta 22431/2020, se o veículo ou o ponto de venda permanecer em local fixo em município paulista por mais de sessenta dias, a empresa deve inscrever esse estabelecimento no cadastro de contribuintes e cumprir todas as obrigações correspondentes (art. 1º, II, da Portaria CAT 125/2017). Feiras, eventos e exposições têm disciplina própria nessa portaria; quando a mercadoria vai só para exposição, veja o roteiro da nota fiscal para feira (CFOP 5914).
Para vendas em outros estados, a SEFAZ-SP lembra que não há convênio com procedimento comum, e o estado de destino pode exigir imposto na entrada da mercadoria sem destinatário certo. Antes de levar a van para outro estado, consulte a regra do destino.
Feche a van no fim do dia
No Beevix, remessa, vendas e retorno movimentam o mesmo estoque, e você vê o que foi vendido e o que voltou.
Ver planos do Beevix →Exemplo de venda fora do estabelecimento
Exemplo da Redação Beevix (2026), com valores hipotéticos e alíquota interna de 18%, seguindo o modelo paulista: uma distribuidora sai com 200 fardos de água a R$ 25,00 para vender em cidades vizinhas.
| Nota | Quantidade | Valor | ICMS |
|---|---|---|---|
| Remessa (5904) | 200 | R$ 5.000,00 | R$ 900,00 |
| Vendas no caminho (5104) | 150 | R$ 3.750,00 | R$ 675,00 |
| Retorno (1904), totalidade da remessa | 200 (150 vendidos, 50 retornando fisicamente) | R$ 5.000,00 | R$ 900,00 (crédito) |
Conta conferida: 200 × 25 = 5.000; 150 × 25 = 3.750; 18% de 5.000 = 900; 18% de 3.750 = 675. O débito da remessa (R$ 900,00) é anulado pelo crédito do retorno (R$ 900,00), e o imposto que fica é o das vendas: R$ 675,00. Os 50 fardos não vendidos (R$ 1.250,00) voltam ao estoque. Se os preços praticados nas vendas forem diferentes do valor da remessa, o ICMS das vendas acompanha o preço efetivo.
Como emitir as notas em 5 passos
- Separe e conte a carga. A remessa deve listar exatamente o que sai no veículo.
- Emita a remessa (5904 ou 5415). Destinatário: a própria empresa; informações complementares conforme o regulamento do estado.
- Emita uma nota para cada venda. NF-e para contribuinte, NFC-e para consumidor final, com o indicador de presença "fora do estabelecimento".
- Feche a viagem. Na volta, confira o que retornou e emita o retorno (1904 ou 1415) conforme a regra do estado.
- Concilie. Remessa = vendas + retorno. Diferença indica venda sem nota ou perda a investigar.
Quem controla a carga: vendedor ou empresa
Quando há mais de um vendedor externo, vale tratar cada veículo como um pequeno depósito. A remessa transfere a carga para esse depósito, as vendas baixam dele e o retorno devolve o saldo ao estoque principal. Assim, no fim do dia, a empresa sabe o que cada vendedor levou, vendeu e trouxe de volta, e a conferência deixa de depender de anotação em papel. Diferenças entre carga, vendas e retorno aparecem na hora, e não semanas depois no inventário.
Erros comuns
- sair sem nota de remessa ou com nota de venda para a própria empresa;
- usar 5102 nas vendas feitas na rua, em vez de 5104 ou 5103;
- esquecer o retorno e deixar a remessa em aberto;
- emitir NFC-e para empresa que vai revender;
- manter o ponto fixo por mais tempo do que o permitido sem inscrição.
Distribuidoras e feirantes encontram conteúdo específico em distribuição e atacado e nos demais segmentos atendidos pelo Beevix.
Fontes oficiais
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — CFOP 1.415, 1.904, 5.103, 5.104, 5.415 e 5.904 — Confaz, consultado em 02/10/2026
- Convênio s/nº de 15/12/1970 (SINIEF), art. 54, IV — nota na entrada em retorno de venda fora do estabelecimento — Confaz, consultado em 02/10/2026
- Resposta à Consulta 22431/2020 — venda fora do estabelecimento sem destinatário certo (Portarias CAT 125/2017 e 127/2015) — SEFAZ-SP, consultado em 02/10/2026
- Portal Nacional da NF-e — MOC 7.0, campo indPres (código 5, incluído pela NT 2016.002) — consultado em 02/10/2026
Perguntas frequentes
Qual CFOP usar na venda fora do estabelecimento?
A remessa sai com 5904 (ou 5415, para mercadoria com substituição tributária). Cada venda usa 5104, para mercadoria de terceiros, ou 5103, para produção própria. O retorno das não vendidas usa 1904 (ou 1415, com ST).
Quem é o destinatário da nota de remessa?
A própria empresa. Como não há comprador definido na saída, a nota de remessa traz os dados do emitente no campo do destinatário, conforme a orientação da SEFAZ-SP na consulta 22431/2020.
A remessa para venda fora do estabelecimento tem ICMS?
Depende do estado. Em São Paulo, para mercadorias sem ST, a remessa sai com ICMS pela alíquota interna, e o retorno da totalidade, com destaque, anula esse débito, ficando o imposto das vendas. Outros estados podem adotar procedimento diferente.
Preciso emitir nota em cada venda feita na rua?
Sim. Cada venda tem seu documento: NF-e se o comprador for contribuinte do ICMS e NFC-e (ou outro documento de consumidor admitido) se não for. No leiaute, o indicador de presença usa o código 5, operação presencial fora do estabelecimento.
Posso ficar com um ponto de venda fixo usando essas notas?
Por prazo limitado. Em São Paulo, a Portaria CAT 125/2017 exige inscrição do estabelecimento quando o ponto permanece fixo no mesmo município por mais de sessenta dias. Consulte a regra do seu estado.
Próximo passo: monte o roteiro da viagem com a contabilidade
Defina os CFOPs, o tratamento do ICMS no seu estado e o emissor que o vendedor vai usar no caminho. Depois, teste com uma viagem curta antes de ampliar a rota. Conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços