Artigo
Nota fiscal de venda de ativo imobilizado: CFOP 5551
CFOP 5551 e 6551, quando a venda do bem usado tem ICMS, o que acontece com o crédito do CIAP e um exemplo de venda de máquina usada com valores.
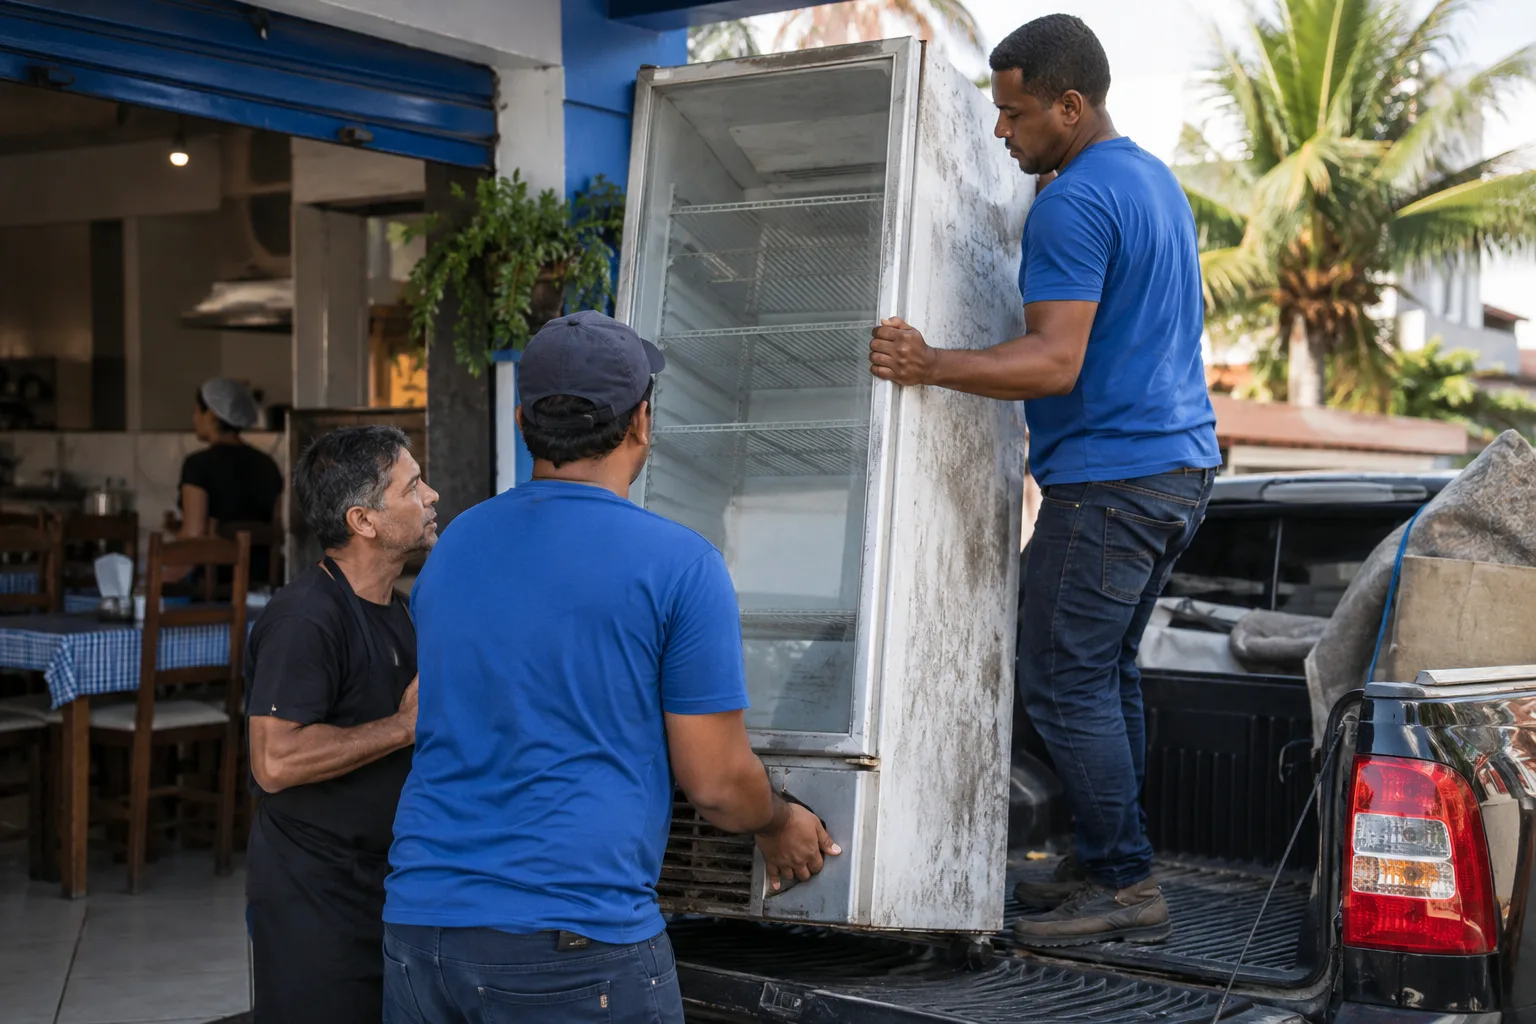
A nota fiscal de venda de ativo imobilizado registra a venda de um bem que a empresa usava na operação, como máquina, veículo, balcão refrigerado ou computador, e não de uma mercadoria de revenda. O CFOP é o 5551 para comprador no mesmo estado e o 6551 para outro estado. A incidência do ICMS depende do regulamento de cada estado: em São Paulo, por exemplo, essa saída está fora do campo do imposto pelo art. 7º, XIV, do RICMS/2000.
A situação é comum quando a empresa troca equipamento, fecha uma filial ou se desfaz de um veículo. O erro mais frequente é emitir a nota como venda de mercadoria, com CFOP 5102 e ICMS destacado, ou simplesmente não emitir nota porque "não é produto da loja".
Este guia mostra o CFOP certo, o que muda no ICMS, o efeito sobre os créditos de ICMS do bem (o controle conhecido como CIAP) e um exemplo com valores. Como a regra varia por estado, confirme o tratamento com a contabilidade antes de emitir.
CFOP 5551 e os códigos do ativo imobilizado
A tabela do Confaz tem um grupo inteiro para operações com bens do ativo imobilizado. Usar o código certo deixa claro para o fisco e para a contabilidade que aquela saída não é venda de estoque.
| Operação | Saída | Descrição na tabela do Confaz |
|---|---|---|
| Venda do bem | 5551 / 6551 | Venda de bem do ativo imobilizado |
| Transferência para outro estabelecimento da empresa | 5552 / 6552 | Transferência de bem do ativo imobilizado |
| Devolução ao fornecedor de bem comprado | 5553 / 6553 | Devolução de compra de bem para o ativo imobilizado |
| Envio para uso fora do estabelecimento | 5554 / 6554 | Remessa de bem do ativo imobilizado para uso fora do estabelecimento |
| Empréstimo do bem a terceiro | 5908 / 6908 | Remessa de bem por conta de contrato de comodato ou locação |
Se o comprador desfizer o negócio, ele devolve com nota própria e você registra a entrada com o CFOP 1553. O empréstimo de equipamento a cliente é outro caso, detalhado no guia de nota fiscal de comodato. A página do CFOP 5551 traz a descrição oficial do código.
A venda do ativo tem ICMS?
Depende do estado. A Lei Complementar 87/96 define contribuinte como quem realiza operações de circulação de mercadoria com habitualidade ou em volume que caracterize intuito comercial (art. 4º), e a venda eventual de um bem usado na atividade não tem esse perfil. Os estados, porém, tratam o tema de formas diferentes no regulamento do ICMS.
Em São Paulo, a resposta à consulta 22251/2020 da SEFAZ-SP é direta: as saídas de bens do ativo imobilizado estão amparadas pela não incidência do imposto (art. 7º, XIV, do RICMS/2000), e a empresa deve emitir nota fiscal própria, com CFOP 5551, 6551 ou 7551, indicando que a operação não está sujeita ao ICMS com base nesse dispositivo.
Em outros estados, a regra pode exigir tempo mínimo de uso do bem ou tributar a saída. Por isso a orientação é sempre a mesma: verifique o regulamento do seu estado antes de definir o código de situação tributária da nota.
O que acontece com o crédito de ICMS do bem (CIAP)
Empresas do regime normal que compraram o bem com ICMS podem ter direito ao crédito, apropriado aos poucos. O art. 20, § 5º, da LC 87/96 fixa a regra:
- o crédito é apropriado à razão de um quarenta e oito avos por mês, começando no mês da entrada (inciso I);
- se o bem for alienado antes de quatro anos da aquisição, a partir da data da alienação não se admite o crédito da fração que corresponderia ao restante do quadriênio (inciso V).
Em outras palavras: vender a máquina antes de 48 meses faz a empresa perder as parcelas de crédito que ainda não foram apropriadas. Empresas do Simples Nacional não se apropriam de créditos de ICMS (art. 23 da LC 123/2006), então esse cálculo não se aplica a elas.
"Na venda de um equipamento usado, o preço negociado é só uma parte da conta. A outra é o crédito de ICMS que deixa de entrar se o bem sair antes dos 48 meses." — Equipe Beevix, redação fiscal
Exemplo de venda de ativo com valores
Exemplo da Redação Beevix (2026), com valores hipotéticos: uma fábrica do regime normal comprou uma máquina com R$ 4.800,00 de ICMS destacado na nota de compra. Depois de 30 meses de uso, vende a máquina por R$ 35.000,00 a outra empresa do mesmo estado.
| Item | Cálculo | Valor |
|---|---|---|
| Crédito mensal (1/48) | R$ 4.800,00 ÷ 48 | R$ 100,00 |
| Crédito apropriado até a venda | 30 × R$ 100,00 | R$ 3.000,00 |
| Parcelas que deixam de ser apropriadas | 18 × R$ 100,00 | R$ 1.800,00 |
| Nota de venda | CFOP 5551 | R$ 35.000,00 |
| ICMS na nota | Conforme o RICMS do estado | Ex.: não incidência em SP |
Conta conferida: 4.800 ÷ 48 = 100; 30 + 18 = 48 meses; 3.000 + 1.800 = 4.800. A apropriação mês a mês também depende da proporção de saídas tributadas sobre o total (art. 20, § 5º, II e III), o que pode reduzir as parcelas; o exemplo considera saídas 100% tributadas para simplificar.
Notas fora da rotina, sem improviso
No Beevix, você cria naturezas de operação para venda de ativo, comodato e transferência e emite a NF-e com o CFOP certo.
Ver planos do Beevix →Como emitir a nota de venda do ativo imobilizado em 6 passos
- Confirme que o bem é do ativo. A contabilidade sabe se ele foi registrado como imobilizado; se era mercadoria de estoque, a venda é comum (5102).
- Cadastre o bem como item da nota. Descrição detalhada, número de série ou chassi e o NCM correspondente ao equipamento.
- Crie a natureza "Venda de bem do ativo imobilizado". CFOP 5551 ou 6551, sem baixa do estoque de mercadorias.
- Defina a tributação pelo regulamento do estado. Não incidência, isenção ou tributação normal, com a menção do dispositivo legal nas informações complementares quando for o caso.
- Informe o valor da venda e a cobrança. O preço negociado com o comprador, com parcelas se houver.
- Avise a contabilidade. Ela dá baixa do bem no imobilizado, calcula o ganho ou a perda na venda e encerra o controle de créditos do CIAP.
Venda de veículo da empresa
O veículo é o ativo vendido com mais frequência. A nota fiscal segue o mesmo CFOP 5551 ou 6551, mas a transferência no Detran tem procedimento próprio, que depende do estado. Separe as duas coisas: a NF-e documenta a operação para o fisco estadual; o documento de transferência do veículo trata do registro de propriedade.
Erros comuns na venda de ativo
- usar 5102 e destacar ICMS como se o bem fosse mercadoria;
- vender equipamento sem nota, porque "não é da atividade";
- continuar apropriando crédito do CIAP depois da venda;
- confundir venda com transferência entre filiais (5552) ou comodato (5908);
- baixar o bem do estoque de mercadorias, distorcendo o inventário.
Indústrias e restaurantes, que trocam equipamentos com frequência, encontram conteúdo na categoria indústrias e nos demais segmentos atendidos pelo Beevix.
Fontes oficiais
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — CFOP 1.553 e 5.551 a 5.554 — Confaz, consultado em 02/10/2026
- Lei Complementar 87/1996, art. 4º e art. 20, § 5º — Planalto, consultado em 02/10/2026
- Lei Complementar 123/2006, art. 23 — Planalto, consultado em 02/10/2026
- Resposta à Consulta 22251/2020 — saídas de bens do ativo imobilizado (RICMS/2000, art. 7º, XIV) — SEFAZ-SP, consultado em 02/10/2026
Perguntas frequentes
Qual CFOP usar na venda de ativo imobilizado?
O 5551 quando o comprador está no mesmo estado e o 6551 quando está em outro estado. Na exportação do bem, o código é o 7551. Todos têm a descrição "venda de bem do ativo imobilizado" na tabela do Confaz.
Venda de ativo imobilizado paga ICMS?
Depende do estado. Em São Paulo, a saída está amparada pela não incidência do art. 7º, XIV, do RICMS/2000, conforme a resposta à consulta 22251/2020. Outros estados podem ter condições ou tributar a operação; confira o regulamento do seu estado.
Preciso emitir nota para vender uma máquina usada da empresa?
Sim. Mesmo quando não há ICMS, a SEFAZ-SP orienta a emissão de nota fiscal própria, indicando que a operação não está sujeita ao imposto. A nota documenta a saída do bem e a transferência de propriedade.
O que acontece com o crédito do CIAP na venda?
Se o bem for vendido antes de quatro anos da aquisição, a empresa deixa de apropriar as parcelas que corresponderiam ao restante do período, conforme o art. 20, § 5º, V, da LC 87/96. As parcelas já apropriadas não são afetadas por essa regra.
Empresa do Simples Nacional usa o mesmo CFOP?
Sim, o CFOP é o mesmo. A diferença é que o Simples Nacional não se apropria de créditos de ICMS, então não há controle de CIAP. O tratamento da receita da venda do bem deve ser confirmado com a contabilidade.
Próximo passo: revise a lista do imobilizado antes de vender
Peça à contabilidade a ficha do bem (data de compra, ICMS creditado e saldo do CIAP) e a regra do seu estado. Com isso, a nota sai certa na primeira tentativa. Conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços