Artigo
Nota fiscal para feira e exposição: CFOP 5914 e retorno
Quando usar o CFOP 5914 ou o 5904 em feiras, a isenção com retorno em 60 dias, como emitir a remessa e o retorno e o que fazer com os brindes.
A nota fiscal para feira depende do que a empresa vai fazer no evento. Se os produtos vão só ficar expostos ao público e voltar, a remessa usa o CFOP 5914 (mesmo estado) ou 6914 (outro estado) e o retorno, 1914 ou 2914; em vários estados essa remessa é isenta do ICMS se a mercadoria voltar em até 60 dias. Se a empresa vai vender no estande, a operação passa a ser venda fora do estabelecimento, com remessa 5904 e uma nota para cada venda.
Feira de negócios, exposição agropecuária, salão do automóvel, feira de artesanato: o evento muda, a dúvida é a mesma. A empresa monta o estande, leva caixas de produtos, mostruários e equipamentos de demonstração, e precisa que tudo isso circule com documento e volte sem gerar imposto indevido.
Este guia separa os dois casos, mostra o passo a passo da remessa para exposição e traz um exemplo de controle. A isenção e o prazo são definidos no regulamento do ICMS de cada estado; confirme com a contabilidade antes do evento.
Expor ou vender: a primeira decisão
| O que vai acontecer no evento | Remessa | Durante o evento | Retorno |
|---|---|---|---|
| Só exposição ao público | 5914 / 6914 | Nenhuma nota de venda | 1914 / 2914 |
| Venda no estande | 5904 (remessa para venda fora do estabelecimento) | Nota de venda com 5104 ou 5103 | 1904 |
| Equipamento deixado com cliente para teste | 5912 (demonstração) | Retorno ou venda | Conforme o Ajuste SINIEF 02/18 |
A tabela do Confaz descreve o 5914 como "remessa de mercadoria ou bem para exposição ou feira" e o 1914 como "retorno de mercadoria ou bem remetido para exposição ou feira". O Convênio SINIEF s/nº de 1970 (art. 54, III) prevê a emissão de nota fiscal na entrada em retorno de exposições ou feiras "para as quais tenham sido remetidos exclusivamente para fins de exposição ao público".
Quem leva produtos para vender no evento deve seguir o roteiro de venda fora do estabelecimento, com a remessa, as vendas e o retorno. Os códigos estão na página do CFOP 5104.
Isenção na remessa para exposição
A remessa para feira ou exposição costuma ter isenção do ICMS condicionada ao retorno em 60 dias. A base é antiga: acordos interestaduais da época do ICM, mantidos por convênios posteriores e incorporados aos regulamentos estaduais.
Santa Catarina é um exemplo documentado. O Anexo 2 do RICMS/SC, art. 4º, VIII, isenta "a saída de mercadoria com destino a exposição ou feira, para fins de exposição ao público em geral, e o respectivo retorno ao estabelecimento de origem desde que ocorra no prazo de 60 (sessenta) dias contados da data da saída", citando o I Convênio do Rio de Janeiro, o Convênio de Cuiabá e os Convênios ICMS 30/90 e 151/94. O texto é transcrito na Consulta 76/2015 da SEF/SC.
Três condições aparecem nessa regra e se repetem em outros estados:
- finalidade de exposição ao público: não vale para mercadoria que será vendida no evento;
- retorno ao estabelecimento de origem: a mercadoria precisa voltar;
- prazo: 60 dias contados da saída, na regra catarinense.
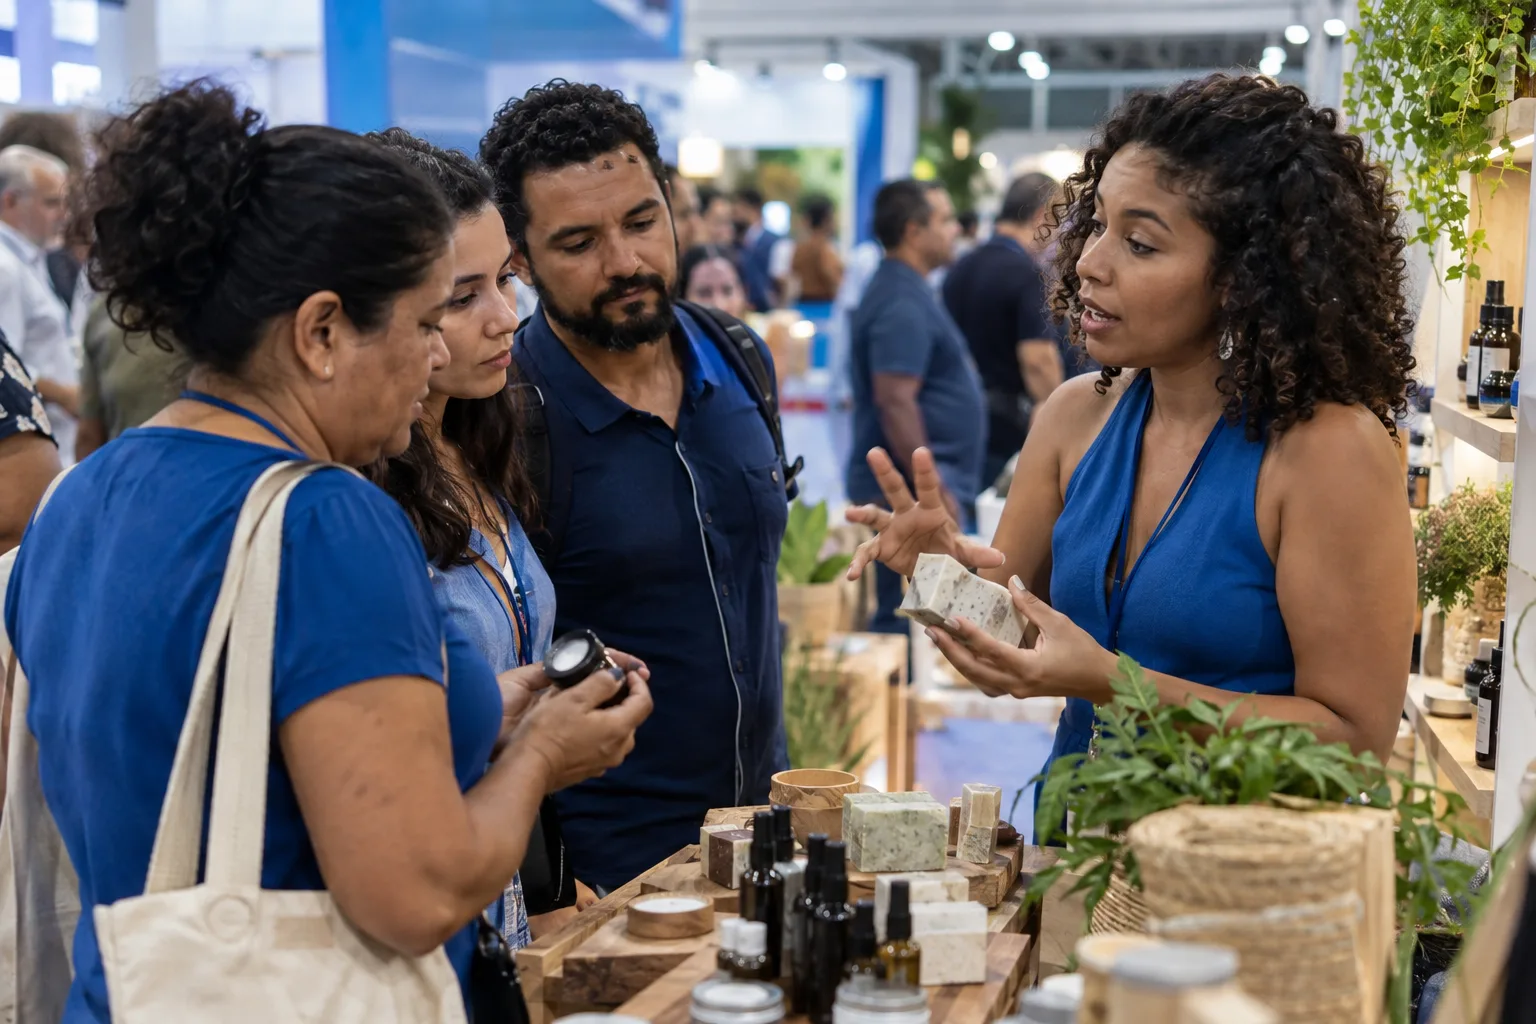
"Na feira, o estande pode até ser o mesmo, mas a nota muda conforme a intenção: expor é uma operação, vender é outra." — Equipe Beevix, redação fiscal
Como emitir a nota de remessa para feira em 5 passos
O roteiro abaixo segue o procedimento que a SEF/SC considerou adequado na Consulta 76/2015. Ajuste os detalhes ao regulamento do seu estado.
- Liste o que vai para o estande. Produto a produto, com quantidades. Separe o que é só exposição do que eventualmente será vendido.
- Emita a remessa com CFOP 5914 ou 6914. Destinatário: a própria empresa. Nas informações complementares, informe o endereço completo da feira ou exposição e o dispositivo da isenção, se houver.
- Use o valor real dos produtos. A nota não gera cobrança, mas precisa trazer o valor, que serve de base se a condição da isenção não for cumprida.
- Controle o prazo de retorno. Anote a data-limite (60 dias, na regra catarinense) e trate o que não voltar antes dela.
- Emita o retorno com CFOP 1914 ou 2914. Referencie a nota de remessa nas informações complementares e confira as quantidades na chegada.
Estoque da feira separado do estoque da loja
No Beevix, você emite a NF-e de remessa e acompanha pelo estoque o que está no evento, o que voltou e o que foi vendido.
Ver planos do Beevix →De uma feira direto para outra
Empresas que fazem circuito de eventos perguntam se precisam trazer tudo de volta antes da próxima feira. Na Consulta 76/2015, uma fabricante de veículos pretendia levar o bem de um recinto expositor a outro sem retorno físico. A SEF/SC considerou o procedimento adequado, desde que documentado, para bem infungível e perfeitamente individualizado:
- nota de remessa para a primeira exposição (5914 ou 6914), com a própria empresa como destinatária;
- ao fim do evento, nota de retorno simbólico (1914 ou 2914) referenciando a remessa;
- nova nota de saída para a próxima exposição, com destinatário a própria empresa, informando que o bem sai fisicamente da exposição anterior para o novo endereço.
Essa é uma resposta de Santa Catarina para um caso concreto. Em outro estado, confirme antes se o mesmo procedimento é aceito.
Exemplo de controle de uma feira
Exemplo da Redação Beevix (2026), com valores hipotéticos: uma fábrica de móveis leva a uma feira no mesmo estado 12 peças de exposição, no valor total de R$ 48.000,00. A feira dura 5 dias e a remessa sai em 10 de agosto.
| Item | Valor ou data |
|---|---|
| Remessa (5914), 12 peças | R$ 48.000,00, sem cobrança |
| Prazo de retorno de 60 dias | Até 9 de outubro, contando da saída |
| Retorno (1914), 11 peças | R$ 44.000,00 |
| Peça vendida a um visitante (R$ 4.000,00) | Fora da regra de exposição: exige tratamento de venda |
Conta conferida: 12 peças a R$ 4.000,00 = 48.000; 11 × 4.000 = 44.000. A peça vendida não pode simplesmente "sumir" do retorno. Como a remessa foi feita para exposição, a venda no evento precisa ser regularizada conforme o regulamento do estado, o que costuma envolver retorno simbólico da peça e nota de venda com o imposto. Por isso, se houver chance de vender no estande, planeje a operação como venda fora do estabelecimento desde a saída. A contagem de 60 dias do exemplo considera o dia seguinte à saída como primeiro dia; confirme a regra de contagem com a contabilidade.
Brindes e amostras distribuídos no evento
Muitas empresas levam à feira, além das peças de exposição, brindes e amostras para distribuir aos visitantes. Esses itens não voltam, então não cabem na remessa para exposição. Brindes usam os códigos de "remessa em bonificação, doação ou brinde" (5910 ou 6910) e amostras grátis têm código próprio (5911 ou 6911). A tributação de cada caso depende do regulamento do estado; separe esses itens já na lista de carga para não misturar com o que precisa retornar. O guia de bonificação e brinde detalha o CFOP 5910.
Erros comuns em feiras e exposições
- usar 5914 para mercadoria que vai ser vendida no estande;
- levar produtos sem nota e voltar sem conseguir provar a origem;
- esquecer o endereço da feira nas informações complementares;
- deixar o prazo de retorno vencer e perder a isenção;
- vender peça de exposição sem regularizar a operação.
Fabricantes, feirantes e empresas de eventos encontram conteúdo específico em feirantes e nos demais segmentos atendidos pelo Beevix.
Fontes oficiais
- Tabela CFOP (Anexo II, redação do Ajuste SINIEF 03/24) — CFOP 1.914, 2.914, 5.914 e 6.914 — Confaz, consultado em 02/10/2026
- Convênio s/nº de 15/12/1970 (SINIEF), art. 54, III — nota na entrada em retorno de exposições ou feiras — Confaz, consultado em 02/10/2026
- Consulta 76/2015 — remessa para exposição ou feira (RICMS/SC, Anexo 2, art. 4º, VIII) — SEF/SC, consultado em 02/10/2026
Perguntas frequentes
Qual CFOP usar na remessa para feira?
Para exposição ao público sem venda, o 5914 quando a feira é no mesmo estado e o 6914 quando é em outro estado. O retorno usa 1914 ou 2914. Se houver venda no estande, a remessa deve seguir o roteiro de venda fora do estabelecimento, com 5904.
A remessa para exposição paga ICMS?
Em vários estados, não, desde que a mercadoria retorne no prazo. Em Santa Catarina, por exemplo, o RICMS isenta a saída para exposição ao público e o retorno, se ele ocorrer em até 60 dias da saída. Confira a regra do seu estado.
Quem é o destinatário da nota de remessa para feira?
A própria empresa remetente. O endereço da feira ou exposição vai nas informações complementares, como no procedimento aceito pela SEF/SC na Consulta 76/2015.
Posso vender um produto que levei só para expor?
A venda muda a natureza da operação, e a isenção da exposição não se aplica a ela. A regularização depende do regulamento do estado. Se houver chance de vender, emita a remessa como venda fora do estabelecimento desde o início.
O que acontece se a mercadoria não voltar no prazo?
A condição da isenção deixa de ser cumprida, e o imposto pode ser exigido com acréscimos, conforme a legislação do estado. Por isso é importante controlar a data-limite de cada remessa.
Próximo passo: planeje as notas antes de montar o estande
Defina com a contabilidade o que será só exposto e o que poderá ser vendido, e prepare as naturezas de operação de cada caso. Assim o evento começa com a documentação pronta. Conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços