Artigo
Nota fiscal de perda de estoque: CFOP 5927 em 6 passos
Saiba quando usar o CFOP 5927 para baixar mercadoria perdida, roubada ou deteriorada, como fica o estorno do crédito de ICMS e um exemplo com valores.
A nota fiscal de perda de estoque é a NF-e que a empresa emite para si mesma para dar baixa em mercadorias perdidas, roubadas ou deterioradas, usando o CFOP 5927, descrito pelo Confaz como "lançamento efetuado a título de baixa de estoque decorrente de perda, roubo, deterioração". Para quem se creditou do ICMS na compra, a Lei Complementar 87/96 exige o estorno do crédito quando a mercadoria "vier a perecer, deteriorar-se ou extraviar-se" (art. 21, IV).
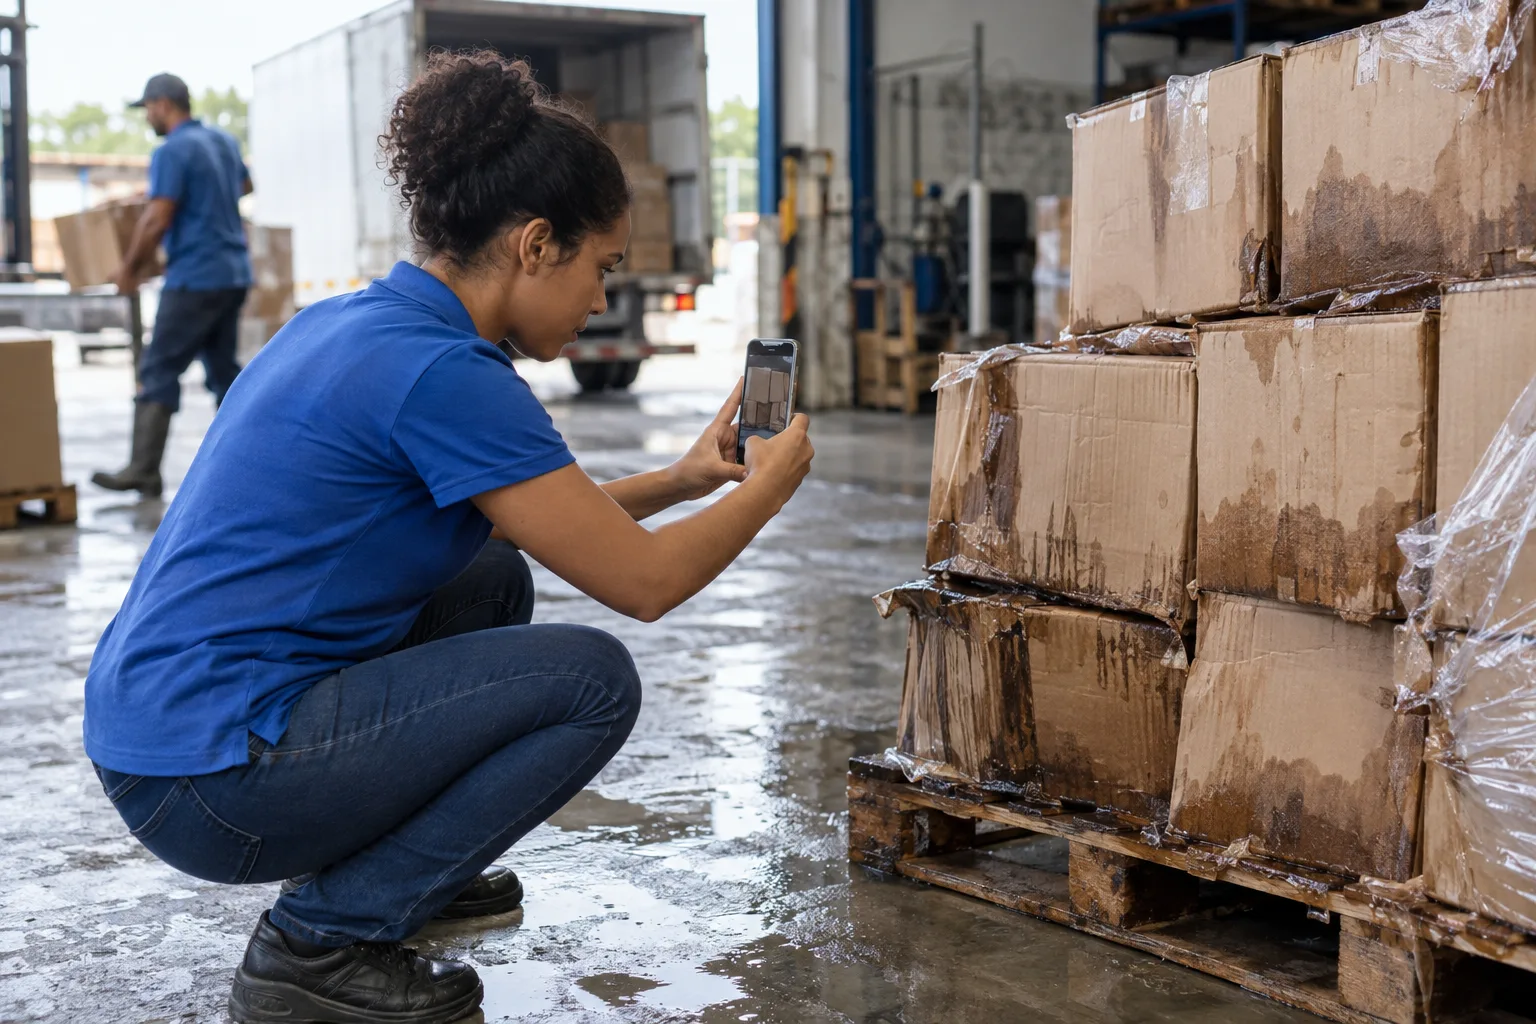
Produto vencido na farmácia, fruta estragada no hortifrúti, caixa molhada em uma goteira do depósito, carga furtada no caminho: tudo isso tira mercadoria do estoque sem venda. Se a baixa não for documentada, o estoque contábil fica maior que o físico, e o crédito de ICMS de uma mercadoria que não existe mais continua na escrita fiscal.
A seguir, quando usar o 5927, o que acontece com o ICMS, o passo a passo e um exemplo. O procedimento detalhado (prazo, documentos de suporte, forma de estorno) varia por estado; confirme com a contabilidade.
Quando usar o CFOP 5927
O 5927 é um código de lançamento: não há circulação de mercadoria para outra pessoa. A própria empresa é emitente e destinatária da nota, que serve para registrar a saída do estoque e suportar o estorno do crédito. O código existe só no grupo 5 (operações internas), porque a mercadoria não vai a lugar algum.
| Situação | CFOP usual | Observação |
|---|---|---|
| Mercadoria vencida, estragada ou avariada sem conserto | 5927 | Deterioração |
| Furto ou roubo no estabelecimento ou no transporte | 5927 | Guarde boletim de ocorrência |
| Diferença negativa encontrada no inventário (extravio) | 5927 | Documente a contagem |
| Mercadoria avariada devolvida ao fornecedor | Devolução (5202, 5411 etc.) | Não é perda: o item volta ao fornecedor |
| Doação de mercadoria próxima do vencimento | 5910 | É saída para terceiro, não baixa |
| Baixa por encerramento das atividades | 5928 | Código específico |
A diferença entre perda e devolução é importante. Se o fornecedor aceita a troca do produto avariado, a operação é uma devolução, com nota para o fornecedor, como explica o guia de nota fiscal de devolução. O 5927 é para o que se perdeu de vez. A página do CFOP 5927 traz a descrição oficial.
O que acontece com o ICMS
O art. 21 da LC 87/96 manda o contribuinte estornar o imposto de que se creditou sempre que a mercadoria entrada no estabelecimento "vier a perecer, deteriorar-se ou extraviar-se" (inciso IV). A lógica é simples: o crédito foi tomado porque se esperava uma saída tributada; se a mercadoria se perdeu, essa saída nunca vai acontecer.
Na prática, a NF-e com CFOP 5927 costuma trazer o valor do ICMS a estornar, apurado sobre o crédito originalmente tomado, e esse valor entra na apuração do período como estorno de crédito. Desde 03/08/2026, o Ajuste SINIEF 49/25 manda destacar o ICMS na própria nota, quando houver (detalhes abaixo); o lançamento do estorno na apuração segue a legislação de cada estado.
Empresas do Simples Nacional não se apropriam de créditos de ICMS (art. 23 da LC 123/2006), então não há crédito a estornar. Mesmo assim, a baixa precisa ser documentada para que o estoque fiscal e o inventário batam. Mercadorias com ICMS-ST também têm regras próprias, e alguns estados permitem ou exigem ajustes específicos; o guia de ICMS-ST explica o mecanismo.
Nota de débito por perda (Ajuste SINIEF 49/25)
O Ajuste SINIEF 49/25 padronizou a nota da perda em estoque por extravio, perecimento, deterioração, furto ou roubo. O ajuste produz efeitos desde 3 de agosto de 2026 e passa a ser obrigatório para todos a partir de 1º de janeiro de 2027 (cláusulas sexta e quinta-A). Pela cláusula terceira, a NF-e de saída leva:
- finalidade (finNFe) "6 = Nota de débito" e tipo de nota de débito (tpNFDebito) "07 = Perda em estoque";
- CFOP 5927 e natureza da operação com o texto "Baixa de Estoque";
- destaque do ICMS, quando houver (redação dada pelo Ajuste SINIEF 20/26, com efeitos desde 03/08/2026; antes, a nota saía sem destaque);
- a justificativa da baixa no campo de informações adicionais de interesse do fisco (infAdFisco) e o próprio emitente como destinatário.
O ajuste mantém o estorno do crédito e a escrituração conforme a legislação de cada estado. A nota de crédito e as demais finalidades novas estão resumidas no guia de nota fiscal de estorno e nota de crédito.
"Perda sem nota é diferença de estoque sem explicação. Para o fisco, mercadoria que sumiu sem documento pode parecer venda sem nota." — Equipe Beevix, redação fiscal
Como emitir a nota fiscal de perda de estoque em 6 passos
O roteiro abaixo foi organizado pela Redação Beevix. Os campos tributários e o procedimento de estorno devem seguir a orientação da contabilidade e a legislação do seu estado.
- Documente a perda antes da nota. Fotografe a mercadoria avariada, registre lote e validade, faça um laudo ou termo interno assinado. Em caso de furto ou roubo, registre boletim de ocorrência. Esses documentos dão suporte à baixa e à justificativa exigida na nota.
- Separe fisicamente os itens. Mercadoria vencida ou avariada deve sair da área de venda e ir para um local identificado até o descarte, para não ser vendida por engano.
- Emita a NF-e com a própria empresa como destinatária. Use a finalidade "6 = Nota de débito", o tipo "07 = Perda em estoque", a natureza "Baixa de Estoque" e o CFOP 5927. Informe os itens, quantidades e lotes.
- Valorize pelo custo. O valor da nota costuma ser o custo de aquisição (ou o custo médio) dos itens, e não o preço de venda. A contabilidade define o critério.
- Informe o estorno do crédito, quando houver. Para quem é do regime normal, preencha o ICMS conforme o procedimento do estado e descreva o motivo nas informações complementares, citando o laudo ou o boletim de ocorrência.
- Baixe o estoque e arquive o dossiê. A nota baixa o saldo. Guarde fotos, laudos, boletim e comprovante de descarte junto ao XML, para eventual fiscalização.
Registre perdas sem deixar o estoque mentir
Emita a NF-e de baixa por perda, ajuste o saldo e acompanhe quanto cada tipo de perda custa ao mês.
Ver planos do Beevix →Exemplo: farmácia com medicamentos vencidos
Exemplo da Redação Beevix (2026), com valores hipotéticos: uma farmácia do regime normal encontra 40 frascos vencidos de um produto cujo custo de aquisição foi de R$ 12,50 cada. Na compra, a farmácia se creditou de ICMS de 18% sobre esse valor.
| Item | Cálculo | Valor |
|---|---|---|
| Custo dos itens perdidos | 40 × R$ 12,50 | R$ 500,00 |
| Crédito de ICMS tomado na compra | 18% × R$ 500,00 | R$ 90,00 |
| Estorno de crédito no período | Igual ao crédito tomado | R$ 90,00 |
| Impacto no estoque | Baixa de 40 unidades | − R$ 500,00 |
A NF-e com CFOP 5927 baixa os 40 frascos pelo custo de R$ 500,00 e suporta o estorno de R$ 90,00 de crédito. Se a farmácia fosse do Simples Nacional, não haveria crédito a estornar, mas a nota de baixa continuaria necessária para o controle. O descarte de medicamentos tem regras sanitárias próprias, que não se confundem com a parte fiscal.
Erros comuns na baixa por perda
- ajustar o saldo direto no sistema, sem NF-e, e deixar o crédito de ICMS intacto na escrita fiscal;
- emitir a nota de perda pelo preço de venda, inflando o valor da baixa;
- usar 5927 para o que, na verdade, foi doado (5910) ou devolvido ao fornecedor;
- acumular meses de perdas para baixar de uma vez, sem documento que explique cada uma;
- descartar a mercadoria antes de fotografar e registrar lote e validade.
Como reduzir perdas antes de precisar da nota
A nota de perda resolve o registro, mas não recupera o dinheiro. Três controles reduzem a frequência das baixas:
- Validade e lote no cadastro: vender primeiro o que vence primeiro e acompanhar itens próximos do vencimento;
- Estoque mínimo realista: comprar menos itens de baixo giro, como mostra o guia de estoque mínimo e ponto de pedido;
- Contagens periódicas: diferenças descobertas cedo são mais fáceis de explicar, como no guia de inventário sem parar a operação.
Classificar as perdas por motivo (vencimento, avaria, furto) e por produto mostra onde está o problema. A curva ABC ajuda a priorizar os itens de maior valor.
No Beevix, a emissão de NF-e, o estoque e os relatórios ficam na mesma base, o que facilita registrar a baixa e acompanhar o custo das perdas. Supermercados, farmácias, hortifrútis e distribuidoras estão entre os segmentos atendidos pelo Beevix, como a categoria de supermercados e alimentação.
Fontes oficiais
- Tabela CFOP (Anexo II do Convênio s/nº de 1970, redação do Ajuste SINIEF 03/24) — CFOP 5.927 e 5.928 — Confaz, consultado em 02/10/2026
- Ajuste SINIEF 49/25, cláusula terceira — nota de débito por perda em estoque (com alterações dos Ajustes SINIEF 15/26, 20/26 e 27/26) — Confaz, consultado em 02/10/2026
- Nota Técnica 2025.002-RTC (v1.52, publicada em 01/10/2026) — campos finNFe e tpNFDebito — Portal Nacional da NF-e, consultado em 02/10/2026
- Lei Complementar 87/1996, art. 21, IV (estorno de crédito) — Planalto, consultado em 02/10/2026
- Lei Complementar 123/2006, art. 23 (créditos no Simples Nacional) — Planalto, consultado em 02/10/2026
Perguntas frequentes
Quem é o destinatário da nota com CFOP 5927?
A própria empresa. O 5927 é um lançamento de baixa de estoque, sem circulação para terceiros, então emitente e destinatário são o mesmo estabelecimento. A nota registra a saída do estoque e suporta o estorno do crédito de ICMS, quando houver.
Preciso estornar o ICMS da mercadoria perdida?
Se a empresa se creditou do ICMS na compra, sim. O art. 21, IV, da LC 87/96 exige o estorno do crédito da mercadoria que vier a perecer, deteriorar-se ou extraviar-se. A forma do estorno segue a legislação de cada estado. No Simples Nacional não há crédito apropriado, portanto não há estorno.
Furto de mercadoria também usa o CFOP 5927?
Sim. O título oficial do 5927 abrange perda, roubo e deterioração. Em caso de furto ou roubo, guarde o boletim de ocorrência e cite-o nas informações complementares da nota.
Qual valor usar na nota de perda?
Em geral, o custo de aquisição ou o custo médio dos itens, e não o preço de venda, já que não há venda. O critério deve ser definido pela contabilidade e aplicado da mesma forma em todas as baixas.
Mercadoria avariada devolvida ao fornecedor usa o 5927?
Não. Se o fornecedor recebe o produto de volta, a operação é uma devolução, com CFOP de devolução e nota destinada ao fornecedor. O 5927 é reservado à baixa de mercadoria que se perdeu e não sai para ninguém.
Próximo passo: crie a rotina mensal de baixa de perdas
Defina quem documenta a perda, quem emite a nota com CFOP 5927 e com que frequência. Depois, conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços