Artigo
Nota fiscal de exportação: CFOP 7101 e 7102 para PME
Saiba quando usar os CFOP 7101 e 7102, por que não há ICMS nem IPI, como fica o Simples Nacional e como a chave da NF-e abre a DU-E no Siscomex.
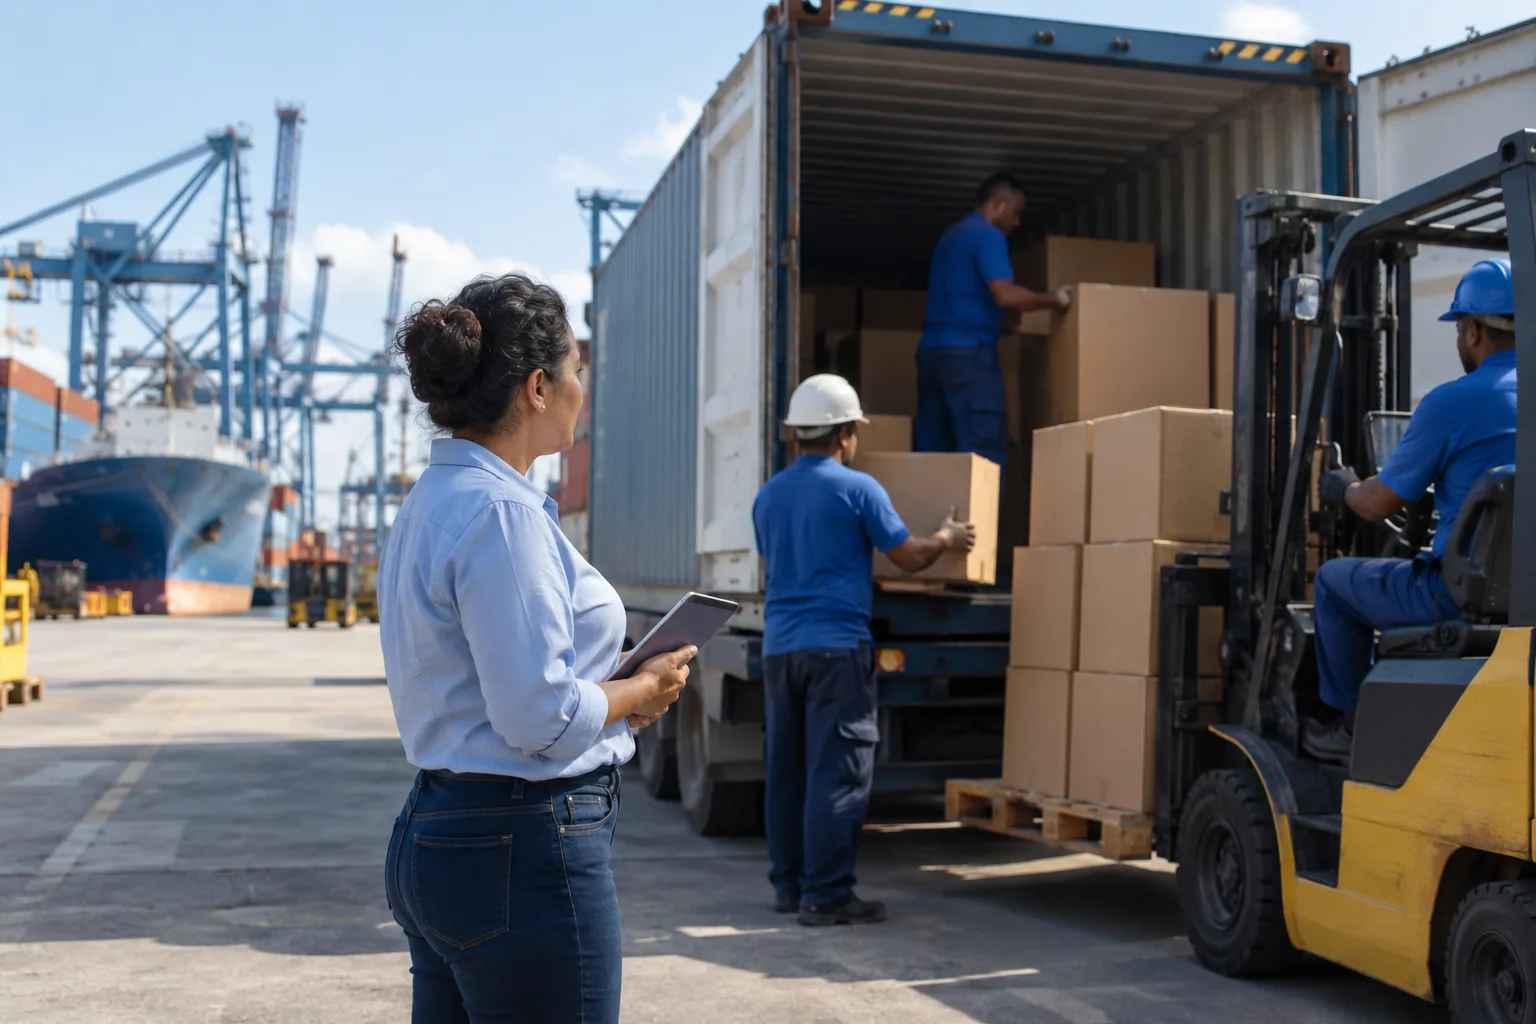
A nota fiscal de exportação é a NF-e emitida quando a mercadoria sai do Brasil vendida a um comprador no exterior. O CFOP é o 7101 para venda de produção do próprio estabelecimento e o 7102 para mercadoria comprada de terceiros, segundo a tabela do Confaz. A nota é emitida em reais, sem ICMS e sem IPI, porque a Constituição afasta esses impostos na exportação, e sua chave de acesso é usada para registrar a Declaração Única de Exportação (DU-E) no Portal Único Siscomex.
Para uma pequena empresa, exportar parece complicado, mas a parte fiscal segue uma lógica clara: habilitar a empresa, emitir a NF-e certa no momento certo e vincular essa nota à DU-E. Este guia trata do básico. Câmbio, contrato internacional e logística exigem apoio de despachante, banco e contabilidade.
Abaixo estão os códigos, o que muda nos impostos, o passo a passo e um exemplo com valores.
CFOP 7101, 7102 e os outros códigos de exportação
O grupo 7.000 da tabela de CFOP reúne as saídas para o exterior. Os títulos abaixo são os do Anexo II do Convênio s/nº de 1970, na redação do Ajuste SINIEF 03/24.
| Situação | CFOP | Título oficial (resumo) |
|---|---|---|
| Venda de produto fabricado pela empresa | 7101 | Venda de produção do estabelecimento |
| Venda de mercadoria comprada para revenda | 7102 | Venda de mercadoria adquirida ou recebida de terceiros |
| Produção armazenada em depósito ou armazém, sem retornar ao estabelecimento | 7105 | Venda de produção armazenada que não deva transitar pelo estabelecimento |
| Mercadoria de terceiros armazenada, nas mesmas condições | 7106 | Venda de mercadoria de terceiros armazenada que não deva transitar |
| Venda para uma comercial exportadora no Brasil | 5501, 5502 (ou 6501, 6502) | Remessa com fim específico de exportação |
| Outra saída para o exterior sem código específico | 7949 | Outra saída não especificada |
Atenção ao último caso de venda: quando a PME vende para uma trading ou comercial exportadora brasileira, que vai exportar depois, a nota não é de exportação direta. O destinatário está no Brasil, e os códigos são os do grupo "fim específico de exportação" (5501 e 5502, ou 6501 e 6502 para outro estado).
O que acontece com ICMS, IPI e o Simples Nacional
A Constituição diz que o ICMS "não incidirá sobre operações que destinem mercadorias para o exterior", assegurada a manutenção dos créditos das operações anteriores (art. 155, § 2º, X, "a"), e que o IPI não incidirá sobre produtos industrializados destinados ao exterior (art. 153, § 3º, III). A Lei Complementar 87/96 repete a não incidência do ICMS no art. 3º, II, e o art. 21, § 2º, dispensa o estorno de créditos ligados a mercadorias exportadas.
Para empresas do Simples Nacional, a LC 123/2006 manda segregar as receitas de exportação (art. 18, § 4º-A, IV) e reduz o valor a recolher retirando os percentuais de Cofins, PIS/Pasep, IPI, ICMS e ISS sobre essas receitas (art. 18, § 14). Além disso, o art. 3º, § 14, permite receitas de exportação adicionais ao limite do mercado interno para fins de enquadramento, desde que não excedam o mesmo limite.
"Na exportação, o erro mais caro não é de alíquota: é de cadastro. Uma NF-e com dado errado trava a DU-E e o embarque." — Equipe Beevix, redação fiscal
Como emitir a nota fiscal de exportação em 6 passos
O roteiro abaixo, preparado pela Redação Beevix com base no guia "Aprendendo a Exportar" do Siscomex, considera uma exportação direta feita pela própria empresa.
- Habilite a empresa no Radar Siscomex. O guia oficial do governo indica que o primeiro passo é habilitar a empresa como exportadora na Receita Federal; a solicitação é feita pela internet e é gratuita.
- Cadastre o comprador estrangeiro. O destinatário não tem CNPJ: a NF-e usa o identificador de estrangeiro, o país e o endereço no exterior. A operação é marcada como destinada ao exterior.
- Escolha a natureza e o CFOP. 7101 para produção própria, 7102 para revenda. Revise NCM, unidade tributável e quantidade, porque esses dados serão aproveitados na DU-E.
- Converta os valores para reais. Segundo o Siscomex, a NF-e de exportação é sempre emitida em moeda nacional. Use a taxa de câmbio orientada pela contabilidade e registre o valor em moeda estrangeira nas informações complementares, se for útil para o despacho.
- Informe o local de embarque e emita na hora certa. O guia oficial diz que a NF-e deve ser emitida quando a mercadoria é carregada para o terminal alfandegado de onde sairá do país. A nota não é enviada ao importador, mas acompanha o transporte no Brasil.
- Registre a DU-E com a chave da NF-e. No Portal Único Siscomex, a chave de acesso da NF-e permite iniciar a DU-E, que "terá como base a nota fiscal" para amparar a exportação. Fatura comercial (commercial invoice) e romaneio (packing list) são documentos separados.
Emita a NF-e de exportação com o cadastro em ordem
Cliente estrangeiro, NCM e valores na mesma base que o estoque e o financeiro, prontos para a DU-E.
Ver planos do Beevix →Exemplo: ateliê de couro que exporta pela primeira vez
Exemplo da Redação Beevix (2026), com valores hipotéticos: um ateliê que fabrica bolsas de couro vende 120 bolsas a um lojista no exterior por US$ 50,00 cada, total de US$ 6.000,00. A taxa de câmbio usada na emissão, no exemplo, é de R$ 5,40.
| Item | Valor |
|---|---|
| CFOP | 7101 (produção do estabelecimento) |
| Valor em moeda estrangeira | 120 × US$ 50,00 = US$ 6.000,00 |
| Valor da NF-e em reais | US$ 6.000,00 × R$ 5,40 = R$ 32.400,00 |
| ICMS e IPI | Não incidem (CF, arts. 155 e 153) |
| Simples Nacional | Receita segregada como exportação no PGDAS-D |
A nota sai quando o caminhão leva as caixas ao terminal. A chave dela abre a DU-E, que o despachante (ou a própria empresa) completa no Portal Único. O câmbio fechado com o banco pode ter taxa diferente da usada na nota; o tratamento contábil dessa variação é definido pela contabilidade.
Erros comuns na primeira exportação
- emitir a NF-e em dólar ou com valor diferente da fatura comercial sem explicação;
- usar 7102 para produto fabricado pela empresa (o correto é 7101), ou o contrário;
- emitir nota de exportação direta para uma trading brasileira, quando o caso é de remessa com fim específico de exportação;
- preencher ICMS e IPI como se fosse venda no mercado interno;
- emitir a nota cedo demais, com dados de embarque que ainda vão mudar;
- esquecer de segregar a receita de exportação no Simples Nacional e pagar tributo que não era devido.
Um cadastro de produtos bem feito evita metade desses problemas. O guia de como consultar NCM ajuda na classificação, e a calculadora de markup ajuda a formar o preço em reais antes de converter para a moeda do cliente.
No Beevix, o cadastro de clientes, produtos, NF-e e financeiro fica na mesma base, o que facilita conferir os dados da nota antes do despacho. Ateliês, indústrias e produtores com potencial exportador estão entre os segmentos atendidos pelo Beevix, como a categoria de indústrias.
Fontes oficiais
- Tabela CFOP (Anexo II do Convênio s/nº de 1970, redação do Ajuste SINIEF 03/24) — Confaz, consultado em 02/10/2026
- Constituição Federal, art. 153, § 3º, III, e art. 155, § 2º, X, "a" — Planalto, consultado em 02/10/2026
- Lei Complementar 87/1996, arts. 3º, II, e 21, § 2º — Planalto, consultado em 02/10/2026
- Lei Complementar 123/2006, arts. 3º, § 14, e 18, §§ 4º-A e 14 — Planalto, consultado em 02/10/2026
- Etapas da operacionalização da exportação (NF-e e DU-E) — Portal Siscomex, gov.br, consultado em 02/10/2026
Perguntas frequentes
Qual a diferença entre o CFOP 7101 e o 7102?
O 7101 é usado na venda ao exterior de produtos fabricados ou produzidos pelo próprio estabelecimento. O 7102 é para mercadorias adquiridas ou recebidas de terceiros que não passaram por processo industrial na empresa, ou seja, revenda.
A nota fiscal de exportação tem ICMS?
Não. A Constituição afasta o ICMS nas operações que destinam mercadorias ao exterior (art. 155, § 2º, X, "a") e a LC 87/96 repete a regra no art. 3º, II. O IPI também não incide sobre produtos industrializados destinados ao exterior (art. 153, § 3º, III).
A NF-e de exportação pode ser emitida em dólar?
Não. O guia oficial do Siscomex informa que a NF-e de exportação é sempre emitida em moeda nacional. O valor em moeda estrangeira fica na fatura comercial e pode ser mencionado nas informações complementares.
Quando emitir a nota fiscal de exportação?
Segundo o Siscomex, quando a mercadoria é carregada para o terminal alfandegado de onde sairá do país, ou para o local em que ficará em entreposto até a exportação. A chave dessa nota é usada para registrar a DU-E.
Empresa do Simples Nacional pode exportar?
Pode. A LC 123/2006 manda segregar as receitas de exportação e retira dos valores a recolher os percentuais de Cofins, PIS/Pasep, IPI, ICMS e ISS sobre elas. As receitas de exportação também podem somar-se ao limite do mercado interno para fins de enquadramento, até o mesmo limite.
Próximo passo: prepare o cadastro antes do primeiro pedido
Habilite a empresa no Radar, revise NCM e unidades dos produtos que pretende exportar e crie a natureza de operação de exportação com a contabilidade. Depois, conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços