Artigo
Nota fiscal de comodato CFOP 5908: 5 passos e retorno 5909
Aprenda a emitir a NF-e de remessa em comodato com CFOP 5908, registrar impostos e fazer o retorno com CFOP 5909 sem erros fiscais ou de estoque na operação.
A nota fiscal de comodato CFOP 5908 registra a saída temporária de um bem, sem transferência de propriedade, quando remetente e destinatário estão no mesmo estado; na devolução, usa-se normalmente o CFOP 5909, conforme a tabela de CFOP mantida pelo Confaz.
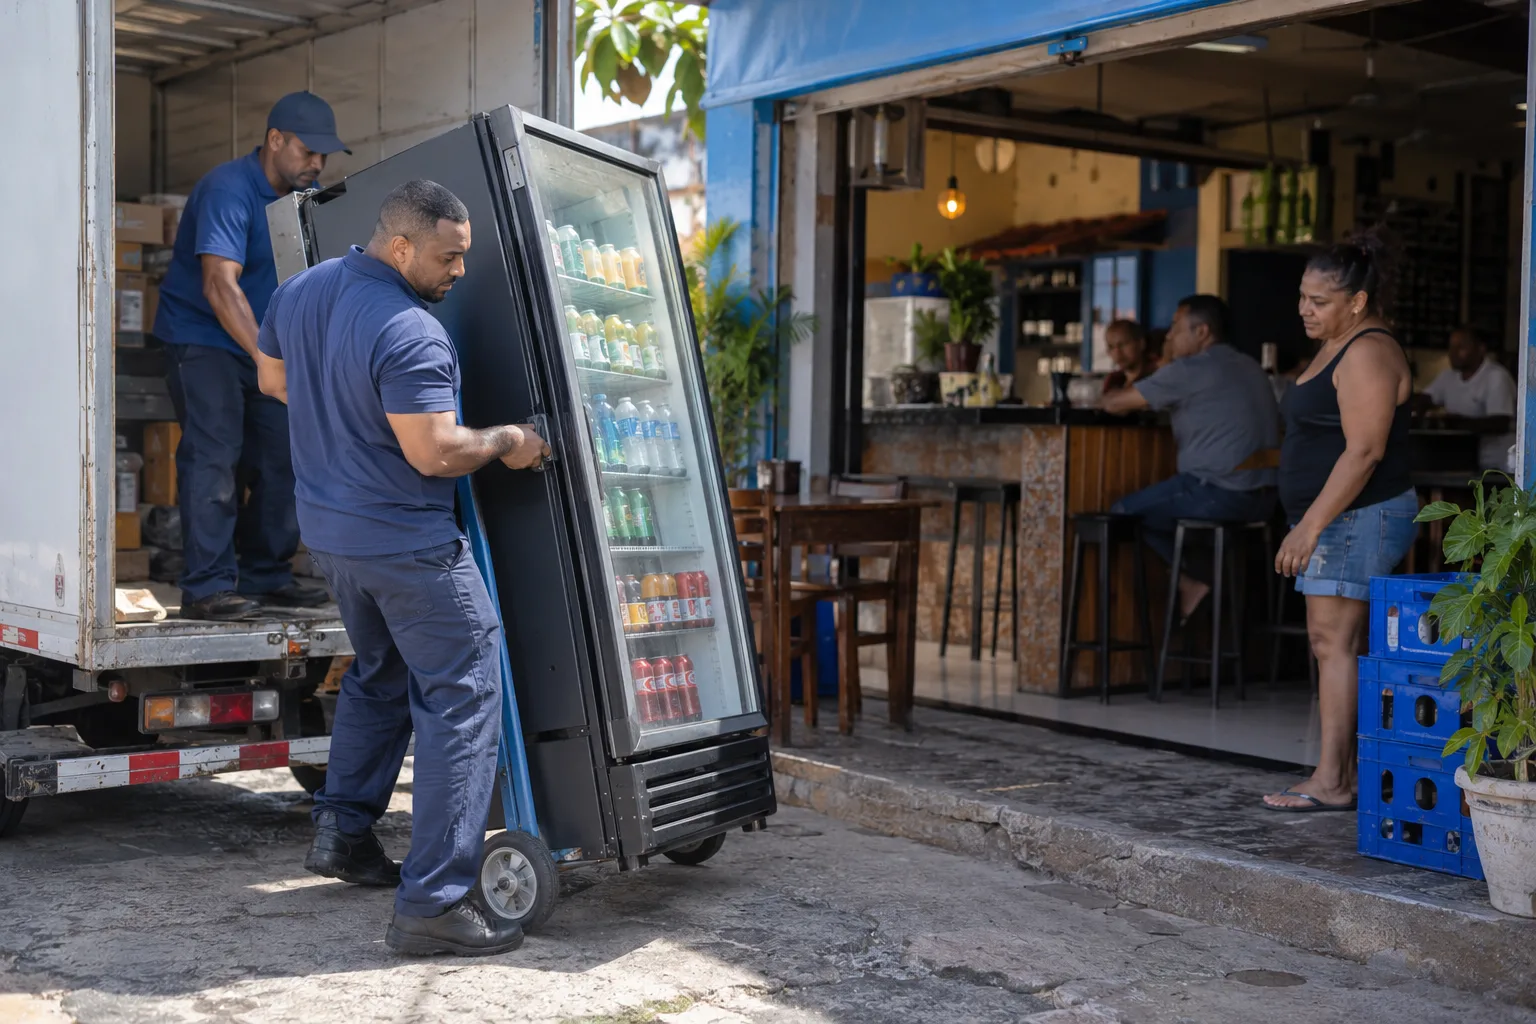
É o caso de uma indústria que deixa um molde no cliente, de uma distribuidora que cede um expositor ou de um armazém que recebe equipamento para uso temporário. O bem sai fisicamente, mas não representa venda. Por isso, contrato, NF-e e controle patrimonial precisam contar a mesma história.
A tributação, o CST ou CSOSN e a forma de retorno variam conforme o produto, o regime tributário e a legislação estadual. Confirme o preenchimento com a contabilidade antes de autorizar a NF-e.
O que os CFOP 5908 e 5909 registram na operação
O comodato é o empréstimo gratuito de um bem não fungível. Isso significa que o destinatário deve devolver o mesmo item recebido, e não outro equivalente. Uma máquina identificada pelo número de série, por exemplo, precisa voltar com aquela identificação.
O CFOP 5908 corresponde à remessa de bem por conta de contrato de comodato ou locação em operação interna. O primeiro dígito indica uma saída para destinatário localizado no mesmo estado, conforme a legislação fiscal publicada pelo Confaz, consultada em 2026.
Quando o bem retorna ao proprietário dentro do mesmo estado, o destinatário que recebeu o item emite normalmente uma NF-e com CFOP 5909. Se a movimentação ocorrer entre estados, os códigos usuais passam a ser 6908 na remessa e 6909 no retorno, segundo a tabela de CFOP do Confaz consultada em 2026.
Imagine uma fundição que cede um molde de aço avaliado em R$ 24.000 para um cliente produzir uma peça durante 120 dias. No cenário hipotético elaborado pelo Beevix em 2026, a fundição emite a NF-e de remessa com CFOP 5908, informa a natureza “Remessa de bem por comodato” e referencia o contrato. O cliente registra a entrada e, ao devolver o molde, emite a NF-e de retorno com CFOP 5909.
“Se o equipamento tem patrimônio ou número de série, essa identificação deve acompanhar a remessa, o controle interno e a devolução.” — Equipe Beevix, redação de gestão
O que conferir antes de emitir a remessa em comodato
A nota fiscal não substitui o contrato. Ela comprova a circulação do bem, enquanto o contrato define responsabilidade, conservação, prazo, local de uso e condição de devolução. Se o documento fiscal fala em comodato, mas o contrato prevê cobrança mensal pelo uso, a operação pode estar mais próxima de uma locação. A classificação precisa ser revisada pela contabilidade e pelo responsável jurídico.
Antes de faturar, confira:
- quem é o proprietário do bem e quem ficará como comodatário;
- se remetente e destinatário estão no mesmo estado;
- descrição comercial, NCM e unidade do item;
- número de série, patrimônio, lote ou outra identificação individual;
- valor atribuído ao bem para fins documentais e de controle;
- CST ou CSOSN, ICMS, IPI e informações adicionais definidos pela contabilidade;
- prazo previsto no contrato e endereço em que o bem será usado;
- responsável pela emissão da NF-e de retorno.
Em um exemplo hipotético do Beevix de 2026, uma indústria de vidro envia um cavalete metálico avaliado em R$ 3.800 para um cliente do mesmo estado, com devolução prevista em 45 dias. A contabilidade orienta o uso de CFOP 5908 com CST ou CSOSN de não tributação, porque a saída em comodato é hipótese de não incidência do ICMS, e não de alíquota 0%: a Súmula 573 do STF diz que a saída física de máquinas, utensílios e implementos em comodato não é fato gerador, e regulamentos como o RICMS/SP (art. 7º, IX) preveem a não incidência. O código não deve ser copiado para outra empresa: a regra depende do estado, do item e do enquadramento fiscal.
O valor da nota também merece atenção. Como não existe venda, ele não deve gerar automaticamente uma conta a receber. Porém, deixar o item sem valor pode prejudicar o controle patrimonial, o transporte e eventual apuração de perda. Use o critério orientado pela contabilidade, como custo de aquisição, custo registrado ou valor documental.
Como emitir a nota fiscal de comodato CFOP 5908 em 5 passos
O roteiro a seguir foi organizado pelo Beevix em 2026 para uma operação interna. Ajuste campos fiscais, impostos e textos legais com a sua contabilidade.
-
Cadastre corretamente destinatário e endereço de entrega. Confira CNPJ, inscrição estadual, município e UF. Se o equipamento ficará em uma obra, filial ou unidade diferente, informe o local de entrega conforme a orientação fiscal. Um endereço errado pode causar recusa no recebimento e dificultar a comprovação de onde o bem ficou.
-
Selecione a natureza da operação e o CFOP. Use uma natureza clara, como “Remessa de bem por comodato”, vinculada ao CFOP 5908 para destinatário no mesmo estado. Em operação interestadual, valide o CFOP 6908. Não escolha o código apenas pela descrição parecida exibida no emissor.
-
Inclua o item sem gerar uma venda. Informe descrição, NCM, unidade, quantidade, valor e identificação individual. No cenário hipotético Beevix de 2026, uma empresa de energia solar remete um analisador de rede avaliado em R$ 12.500 por 30 dias. O equipamento sai do depósito “Disponível” e passa para a posição “Em comodato”, sem criar receita.
-
Preencha a tributação validada pela contabilidade. Configure CST ou CSOSN, base de cálculo, alíquota, ICMS, IPI e eventuais observações. No mesmo cenário hipotético de 2026, o contador indicou CST ou CSOSN de não incidência (Súmula 573/STF e o dispositivo do RICMS do estado), sem destaque de ICMS. Isso é apenas um exemplo de preenchimento, não uma regra nacional.
-
Registre contrato, prazo e dados para o retorno. Nas informações complementares, mencione o contrato, a data prevista de devolução e a identificação do bem. Depois da autorização, envie o DANFE e o XML ao destinatário. Guarde a chave de acesso para relacioná-la à futura NF-e de retorno.
O Portal Nacional da NF-e permite consultar informações oficiais sobre autorização, documentos técnicos e disponibilidade dos serviços, conforme acesso realizado em 2026.
Separe venda de saída temporária
Emita a NF-e e movimente o bem sem criar receita ou baixar definitivamente o estoque.
Ver planos do Beevix →Como emitir o retorno com CFOP 5909 sem perder o vínculo
Na devolução, o comodatário emite normalmente uma NF-e de saída com CFOP 5909 quando as empresas estão no mesmo estado. A nota deve identificar os mesmos bens e referenciar a chave da NF-e original de remessa. Em uma devolução interestadual, o código usual é 6909, conforme a tabela do Confaz consultada em 2026.
Confira se a descrição, a unidade, a quantidade, o NCM e os números de série coincidem. Se a remessa levou uma máquina e três acessórios, o retorno precisa mostrar o que efetivamente voltou. Diferenças devem ser documentadas, principalmente em caso de perda, avaria ou devolução parcial.
No exemplo hipotético Beevix de 2026, uma locadora de equipamentos de eventos recebe de volta quatro refletores avaliados em R$ 2.200 cada, depois de um prazo contratual de 15 dias. A NF-e de retorno usa CFOP 5909, CST ou CSOSN de não incidência segundo a orientação contábil daquele caso e referencia a chave da remessa. A conferência física registra número de série, estado do equipamento e responsável pelo recebimento.
Se o destinatário não for contribuinte do ICMS ou não estiver habilitado a emitir NF-e, ele pode não conseguir emitir o retorno. Dependendo da legislação estadual, o proprietário poderá precisar emitir uma nota fiscal de entrada para acompanhar ou registrar a devolução. Não aplique o CFOP 5909 automaticamente nesse caso; confirme o procedimento com a contabilidade.
“O retorno só termina quando a NF-e, a conferência física e a posição de estoque apontam para o mesmo bem.” — Equipe Beevix, redação de gestão
Quando usar 5908, 5909, 6908 ou 6909
A diferença principal está no sentido da movimentação e na localização das partes. A tabela abaixo considera os códigos da tabela CFOP do Confaz consultada em 2026.
| Situação | CFOP usual | Quem emite | Documento relacionado |
|---|---|---|---|
| Remessa em comodato dentro do estado | 5908 | Proprietário do bem | Contrato de comodato |
| Retorno dentro do estado | 5909 | Comodatário contribuinte | NF-e original com CFOP 5908 |
| Remessa em comodato para outro estado | 6908 | Proprietário do bem | Contrato de comodato |
| Retorno vindo de outro estado | 6909 | Comodatário contribuinte | NF-e original com CFOP 6908 |
Os códigos não resolvem sozinhos a tributação. O ERP pode sugerir natureza, CFOP, CST ou CSOSN e texto complementar conforme a configuração, mas a parametrização precisa refletir a orientação fiscal da empresa. ICMS-ST, que é a substituição tributária do ICMS, também não deve ser aplicado ou retirado apenas porque o item saiu em comodato.
O mesmo cuidado vale para operações parecidas. Demonstração, conserto, industrialização, depósito fechado, armazém geral e locação podem exigir documentos e CFOP diferentes. Em armazéns de grãos, por exemplo, é necessário separar o estoque próprio, o grão de terceiros e os equipamentos cedidos. Misturar essas posições cria divergência física e fiscal.
Como controlar prazo, estoque e devolução no ERP
O problema aparece quando a NF-e é autorizada, o caminhão sai e ninguém cria uma pendência de retorno. Meses depois, a contabilidade tem uma remessa aberta, enquanto o depósito não sabe se o item está no cliente, em manutenção ou perdido.
No ERP, a saída por comodato deve mudar a localização ou a situação do bem, sem tratá-lo como mercadoria vendida. Uma estrutura operacional pode usar posições como “Disponível”, “Em comodato”, “Em trânsito” e “Aguardando conferência”. Para itens serializados, cada movimentação precisa manter o número de série.
No cenário hipotético Beevix de 2026, uma empresa controla 18 equipamentos cedidos, avaliados em R$ 96.000 no total, com prazos contratuais entre 30 e 120 dias. Um relatório semanal mostra cliente, bem, chave da NF-e, data de saída e vencimento. Esses valores e prazos são apenas dados do exemplo operacional, não uma média de mercado.
O Beevix reúne emissão de NF-e, cadastro de produtos, movimentação de estoque e histórico fiscal na mesma base. Assim, a equipe consegue relacionar remessa e retorno sem criar uma venda ou uma cobrança indevida. Negócios de fundição, indústria, distribuição e locação estão entre os segmentos atendidos pelo Beevix.
Também é recomendável fazer conferências periódicas. O inventário encontra diferenças entre o saldo do sistema e a posição física; já o controle de comodato explica por que um patrimônio não está no depósito. O processo pode seguir as etapas do guia sobre inventário de estoque sem parar a operação.
Fontes oficiais
- Tabela CFOP vigente - Convênio SINIEF s/nº de 1970 — Confaz - Conselho Nacional de Política Fazendária, consultado em 01/10/2026
- Código Civil - Lei 10.406/2002 (art. 579, comodato) — Presidência da República (Planalto), consultado em 01/10/2026
- Súmula 573 do STF - comodato não é fato gerador do ICM — Supremo Tribunal Federal, consultado em 01/10/2026
- RICMS/SP (Decreto 45.490/2000) - Artigo 7º (não incidência, inciso IX) — Sefaz-SP, consultado em 01/10/2026
Perguntas frequentes
O CFOP 5908 gera imposto?
O CFOP 5908 identifica a natureza da saída, mas não determina sozinho se haverá imposto. No ICMS, a saída em comodato costuma ser hipótese de não incidência (Súmula 573/STF; no RICMS/SP, art. 7º, IX), o que leva a CST ou CSOSN de não tributação, e não a uma alíquota 0%. ICMS, IPI, CST, CSOSN, base de cálculo e alíquota dependem do bem, do regime tributário, da finalidade e da legislação estadual. A empresa deve parametrizar a NF-e conforme a orientação da contabilidade e revisar mudanças normativas.
Qual valor deve constar na nota de comodato?
A NF-e precisa apresentar um valor documental mesmo sem existir venda ou cobrança. O critério pode considerar custo de aquisição, custo registrado ou outro valor aceito para controle e transporte. Como a legislação e a prática fiscal variam, confirme o critério com a contabilidade e evite gerar automaticamente contas a receber.
Quem emite a nota de retorno com CFOP 5909?
Em regra operacional, o comodatário contribuinte emite a NF-e de saída com CFOP 5909 para devolver o bem dentro do mesmo estado. O documento deve referenciar a chave da remessa original. Quando o destinatário não emite NF-e, o proprietário pode precisar registrar o retorno por nota de entrada, conforme a norma estadual.
Posso usar o CFOP 5908 em uma operação interestadual?
Não é o código usual. O CFOP 5908 começa com o dígito que identifica saída interna, destinada a estabelecimento no mesmo estado. Para remessa em comodato a outro estado, utiliza-se normalmente o CFOP 6908; no retorno interestadual, o 6909. Valide a operação e a tributação com a contabilidade antes da emissão.
Como tratar uma devolução parcial do comodato?
A NF-e de retorno deve informar somente os itens e quantidades efetivamente devolvidos, mantendo a referência à nota de remessa. O saldo restante continua em poder do comodatário e precisa permanecer em aberto no controle. Registre números de série, acessórios faltantes, avarias e novo prazo contratual quando houver prorrogação.
Próximo passo: padronize a remessa antes da próxima saída
Crie uma natureza de operação revisada pela contabilidade, defina quem confere o número de série e torne obrigatória a referência da NF-e no retorno. Depois, consulte os planos e preços do Beevix ou faça o teste grátis de 30 dias, conforme as condições publicadas pelo Beevix em 2026.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços