Artigo
Industrialização por encomenda: CFOP 5901, 5902 e 5124
Veja quem emite cada nota na industrialização por encomenda, quando usar 5901, 5902, 5903 e 5124, a suspensão do ICMS e um exemplo de confecção com facção.
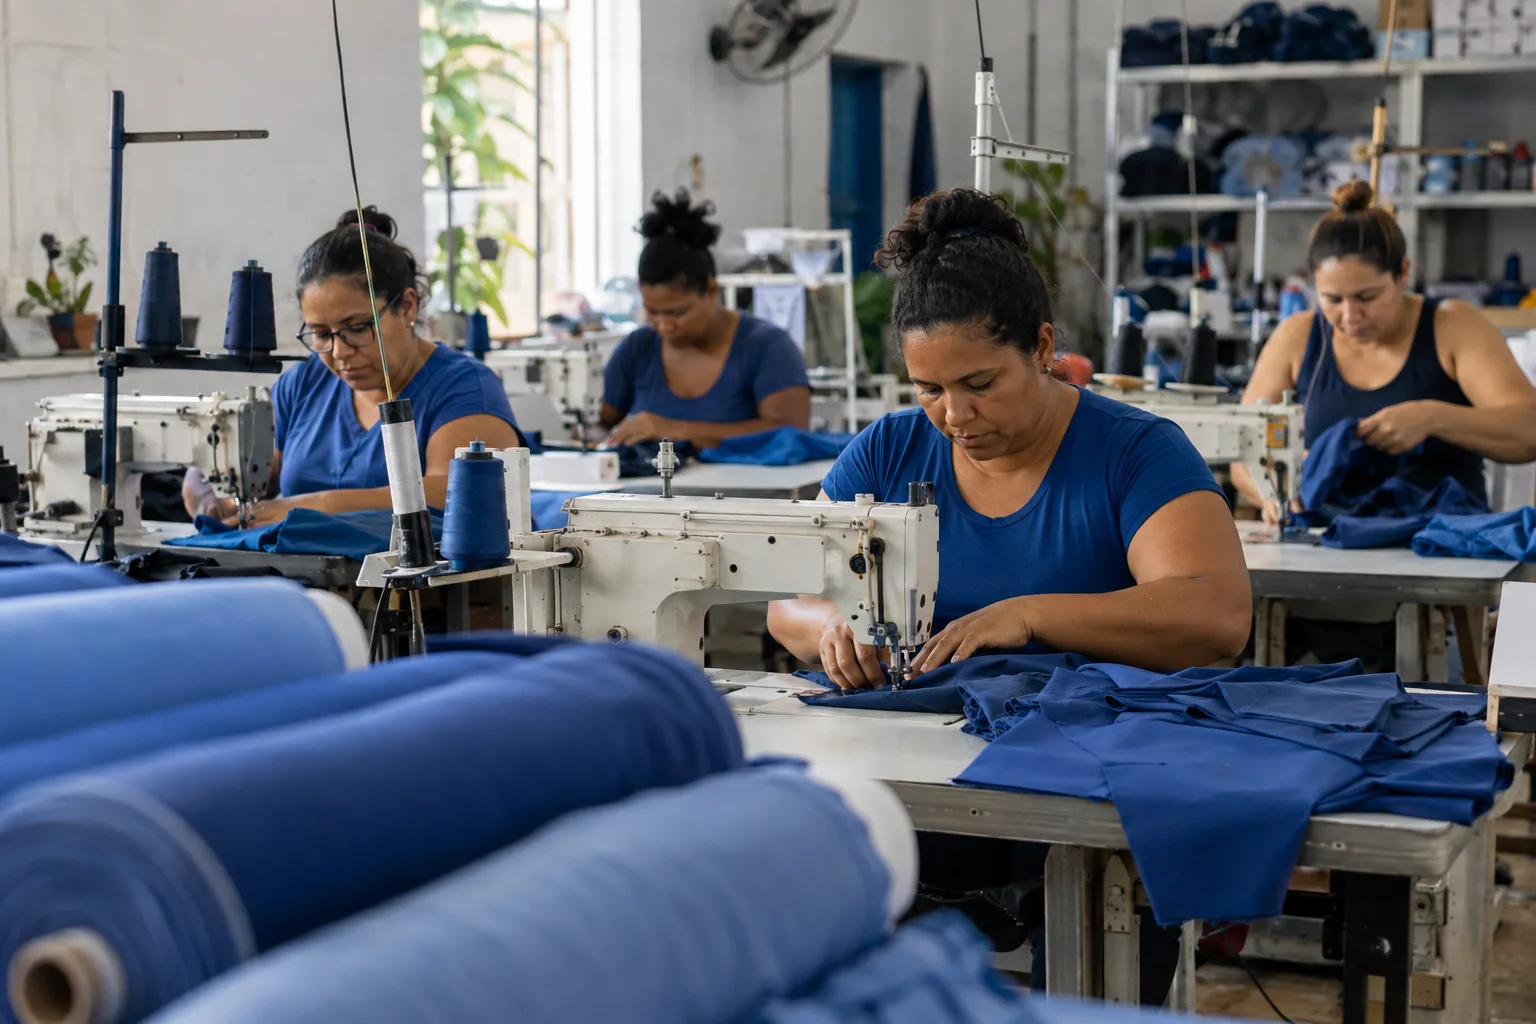
Na industrialização por encomenda, uma empresa envia insumos para outra transformá-los e devolver o produto pronto. A operação usa três CFOP principais: o 5901, na remessa dos insumos pelo autor da encomenda; o 5902, no retorno desses insumos já incorporados ao produto; e o 5124, que cobra o serviço e os materiais próprios do industrializador. Em operações entre estados, os códigos começam com 6.
É o dia a dia de confecções que trabalham com facções, de marcas que terceirizam a envasadora, de metalúrgicas que usinam peças com aço do cliente. O ponto que mais gera dúvida é o retorno: muita gente emite uma única nota com o valor total, quando a tabela de CFOP separa o que é insumo do cliente e o que é serviço do industrializador.
Este guia mostra quem emite cada nota, os códigos de entrada e saída, o passo a passo e um exemplo com sobra de material. A suspensão do ICMS e do IPI depende da legislação de cada estado e do produto; confirme com a contabilidade.
Quem emite cada nota na industrialização por encomenda
São dois personagens: o autor da encomenda, dono dos insumos e do produto final, e o industrializador, que executa o processo. Os títulos e notas explicativas abaixo são os da tabela de CFOP do Confaz.
| Etapa | Quem emite | Saída | Entrada na outra parte |
|---|---|---|---|
| Remessa dos insumos para industrializar | Autor da encomenda | 5901 / 6901 | 1901 / 2901 (industrializador) |
| Retorno dos insumos incorporados ao produto | Industrializador | 5902 / 6902 | 1902 / 2902 (autor) |
| Cobrança do serviço e dos materiais próprios do industrializador | Industrializador | 5124 / 6124 | 1124 / 2124 (autor) |
| Devolução de insumos não aplicados | Industrializador | 5903 / 6903 | 1903 / 2903 (autor) |
Dois detalhes das notas explicativas fazem diferença. No 5902, "o valor dos insumos nesta operação deverá ser igual ao valor dos insumos recebidos para industrialização". E o 5124 compreende "os valores referentes aos serviços prestados e os das mercadorias de propriedade do industrializador empregadas no processo industrial". Ou seja: o 5902 devolve o que é do cliente, pelo mesmo valor; o 5124 cobra o que é do industrializador.
Existe ainda o 5125, para quando a mercadoria usada no processo não transitou pelo estabelecimento do autor da encomenda, por exemplo quando o fornecedor do insumo entrega direto no industrializador. As páginas do CFOP 5901, do CFOP 5902 e do CFOP 5124 trazem as descrições oficiais.
"No retorno da industrialização, o insumo volta pelo mesmo valor que entrou. O que muda de dono é só o trabalho e o material do industrializador." — Equipe Beevix, redação fiscal
ICMS e IPI: suspensão e prazo de retorno
Nas remessas interestaduais para industrialização, o Convênio AE 15/74, publicado pelo Confaz, concede suspensão do ICMS desde que os produtos retornem ao estabelecimento de origem em até 180 dias da saída, prazo prorrogável por mais 180 dias, admitida excepcionalmente uma segunda prorrogação. Nas operações internas, a suspensão e o prazo seguem o regulamento do ICMS de cada estado. O pedido de prorrogação na NF-e é feito por evento próprio, especificado na Nota Técnica 2015.001 do Portal Nacional da NF-e.
Se o prazo vence sem retorno, a suspensão deixa de valer e o imposto passa a ser exigido conforme a lei do estado. Por isso, o controle de saldo em poder de terceiros é tão importante quanto a nota de remessa.
Sobre o valor cobrado pelo industrializador (5124), incidem os tributos da operação conforme o caso e o regime. A legislação do IPI tem hipóteses próprias de suspensão para remessas e retornos de industrialização, e a fronteira entre ICMS/IPI e ISS em serviços de industrialização por encomenda é tema que exige análise caso a caso. Não decida sozinho: registre a orientação da contabilidade na natureza de operação.
Como emitir as notas da industrialização por encomenda em 6 passos
O roteiro abaixo, da Redação Beevix, considera autor e industrializador no mesmo estado. Os campos tributários devem seguir a orientação da contabilidade.
- Autor: emita a remessa com 5901. Informe os insumos, quantidades e valores (em geral, o custo de aquisição). Use a natureza "Remessa para industrialização por encomenda" e o CST ou CSOSN de suspensão indicado pela contabilidade.
- Industrializador: escriture a entrada com 1901. O material entra em um estoque separado, de terceiros, que não pode se misturar com o estoque próprio nem ser vendido.
- Industrializador: controle o consumo. Registre quanto do insumo foi aplicado em cada lote. Perdas normais do processo e sobras precisam estar documentadas, porque o retorno tem de fechar com a remessa.
- Industrializador: emita o retorno com 5902. Devolva os insumos incorporados ao produto pelo mesmo valor recebido, referenciando a nota de remessa. Insumo que não foi usado volta com 5903.
- Industrializador: cobre o serviço com 5124. Na mesma NF-e do retorno (em itens separados) ou em nota própria, conforme a prática do estado, lance o valor da mão de obra e dos materiais do industrializador. É este valor que gera a conta a receber.
- Autor: dê entrada com 1902 e 1124. O produto pronto entra no estoque com custo igual aos insumos remetidos mais o valor cobrado pelo industrializador. O saldo em poder de terceiros é baixado.
Saiba quanto material está com cada parceiro
Emita remessa e retorno de industrialização e acompanhe o saldo em poder de terceiros sem planilha paralela.
Ver planos do Beevix →Exemplo: confecção que usa facção
Exemplo da Redação Beevix (2026), com valores hipotéticos: uma marca de roupas envia 500 metros de tecido, a R$ 18,00 o metro (R$ 9.000,00), para uma facção costurar 300 camisetas. A facção usa 480 metros, devolve 20 metros que sobraram e cobra R$ 15,00 por camiseta, incluindo linhas e etiquetas próprias.
| Nota | Emitente | CFOP | Cálculo | Valor |
|---|---|---|---|---|
| Remessa do tecido | Marca | 5901 | 500 m × R$ 18,00 | R$ 9.000,00 |
| Retorno do tecido aplicado | Facção | 5902 | 480 m × R$ 18,00 | R$ 8.640,00 |
| Devolução da sobra | Facção | 5903 | 20 m × R$ 18,00 | R$ 360,00 |
| Serviço e materiais da facção | Facção | 5124 | 300 × R$ 15,00 | R$ 4.500,00 |
Conferência: R$ 8.640,00 + R$ 360,00 = R$ 9.000,00, exatamente o valor remetido, como exige a nota explicativa do 5902. A marca paga à facção apenas R$ 4.500,00, e cada camiseta entra no estoque com custo de R$ 43,80 (R$ 8.640,00 + R$ 4.500,00 = R$ 13.140,00, divididos por 300). Se houvesse perda de tecido no corte, ela precisaria ser documentada; o tratamento fiscal da perda deve ser definido pela contabilidade.
Erros comuns e como evitar
- emitir o retorno com um só item de valor total, misturando insumo do cliente e serviço;
- valorizar o 5902 por um valor diferente do recebido no 5901;
- deixar insumos de terceiros no mesmo estoque do material próprio e vendê-los por engano;
- perder o prazo de retorno da suspensão sem pedir prorrogação;
- esquecer de devolver a sobra com 5903, deixando saldo em aberto na remessa.
O Beevix reúne NF-e, estoque por depósito e ordens de serviço na mesma base, o que ajuda a separar material próprio de material de terceiros e a acompanhar remessas em aberto. Confecções, metalúrgicas e indústrias sob encomenda estão entre os segmentos atendidos pelo Beevix, como a categoria de moda e confecção e a de indústrias. Para formar o preço do serviço, a calculadora de markup ajuda a não esquecer custos.
Fontes oficiais
- Tabela CFOP (Anexo II do Convênio s/nº de 1970, redação do Ajuste SINIEF 03/24) — Confaz, consultado em 02/10/2026
- Convênio AE 15/74 — suspensão do ICMS em remessas interestaduais para industrialização — Confaz, consultado em 02/10/2026
- Nota Técnica 2015.001 — pedido de prorrogação da suspensão do ICMS na remessa para industrialização — Portal Nacional da NF-e, consultado em 02/10/2026
Perguntas frequentes
Quem emite a nota com CFOP 5902?
O industrializador, ou seja, a empresa que recebeu os insumos e fez o processo. O 5902 registra o retorno dos insumos recebidos para industrialização e incorporados ao produto final, pelo mesmo valor que entraram.
Qual a diferença entre 5902 e 5124?
O 5902 devolve ao autor da encomenda os insumos que eram dele, já incorporados ao produto, pelo valor recebido. O 5124 registra o que pertence ao industrializador: o valor do serviço e das mercadorias próprias usadas no processo. Em geral, só o 5124 gera cobrança.
A remessa para industrialização tem ICMS?
Nas remessas interestaduais, o Convênio AE 15/74 prevê suspensão do ICMS se o produto retornar em até 180 dias, com possibilidade de prorrogação. Nas operações internas, vale o regulamento do ICMS de cada estado. A contabilidade deve indicar o CST ou CSOSN e o texto legal da nota.
O que fazer com o insumo que sobrou?
A sobra volta ao autor da encomenda com o CFOP 5903 (ou 6903), "retorno de mercadoria recebida para industrialização e não aplicada no referido processo". Assim, a soma do 5902 com o 5903 fecha o valor remetido no 5901.
Quando usar o 5125 em vez do 5124?
O 5125 é para a industrialização feita para outra empresa quando a mercadoria usada no processo não transitou pelo estabelecimento do autor da encomenda, como no caso em que o fornecedor do insumo entrega direto ao industrializador.
Próximo passo: organize remessas e retornos antes do próximo lote
Crie as naturezas de operação de remessa, retorno, sobra e serviço, revisadas pela contabilidade, e defina quem acompanha o prazo de retorno. Depois, conheça os planos e preços do Beevix ou faça o teste grátis de 30 dias, sem cartão.
Coloque isso em prática com o Beevix
Estoque, vendas, financeiro e nota fiscal no mesmo lugar, com 30 dias de teste grátis.
Ver planos e preços